この記事の情報
住宅ローンの条件と金利は住宅金融支援機構の【フラット35】の公式ページとよくある質問、住宅ローン控除は国税庁のタックスアンサー、年収は厚生労働省の賃金構造基本統計調査と東京ハイヤー・タクシー協会の資料、歩合の決まりはe-Govの条文と厚生労働省の通達の原文です。いずれも2026年9月24日に確認しています。
「タクシー運転手は住宅ローンが通りにくいと聞いた」「歩合給だと年収を低く見られるのではないか」「転職してすぐでは申し込めないのではないか」。タクシーの仕事をしながら家を買おうと考えると、こうした不安が出てくると思います。
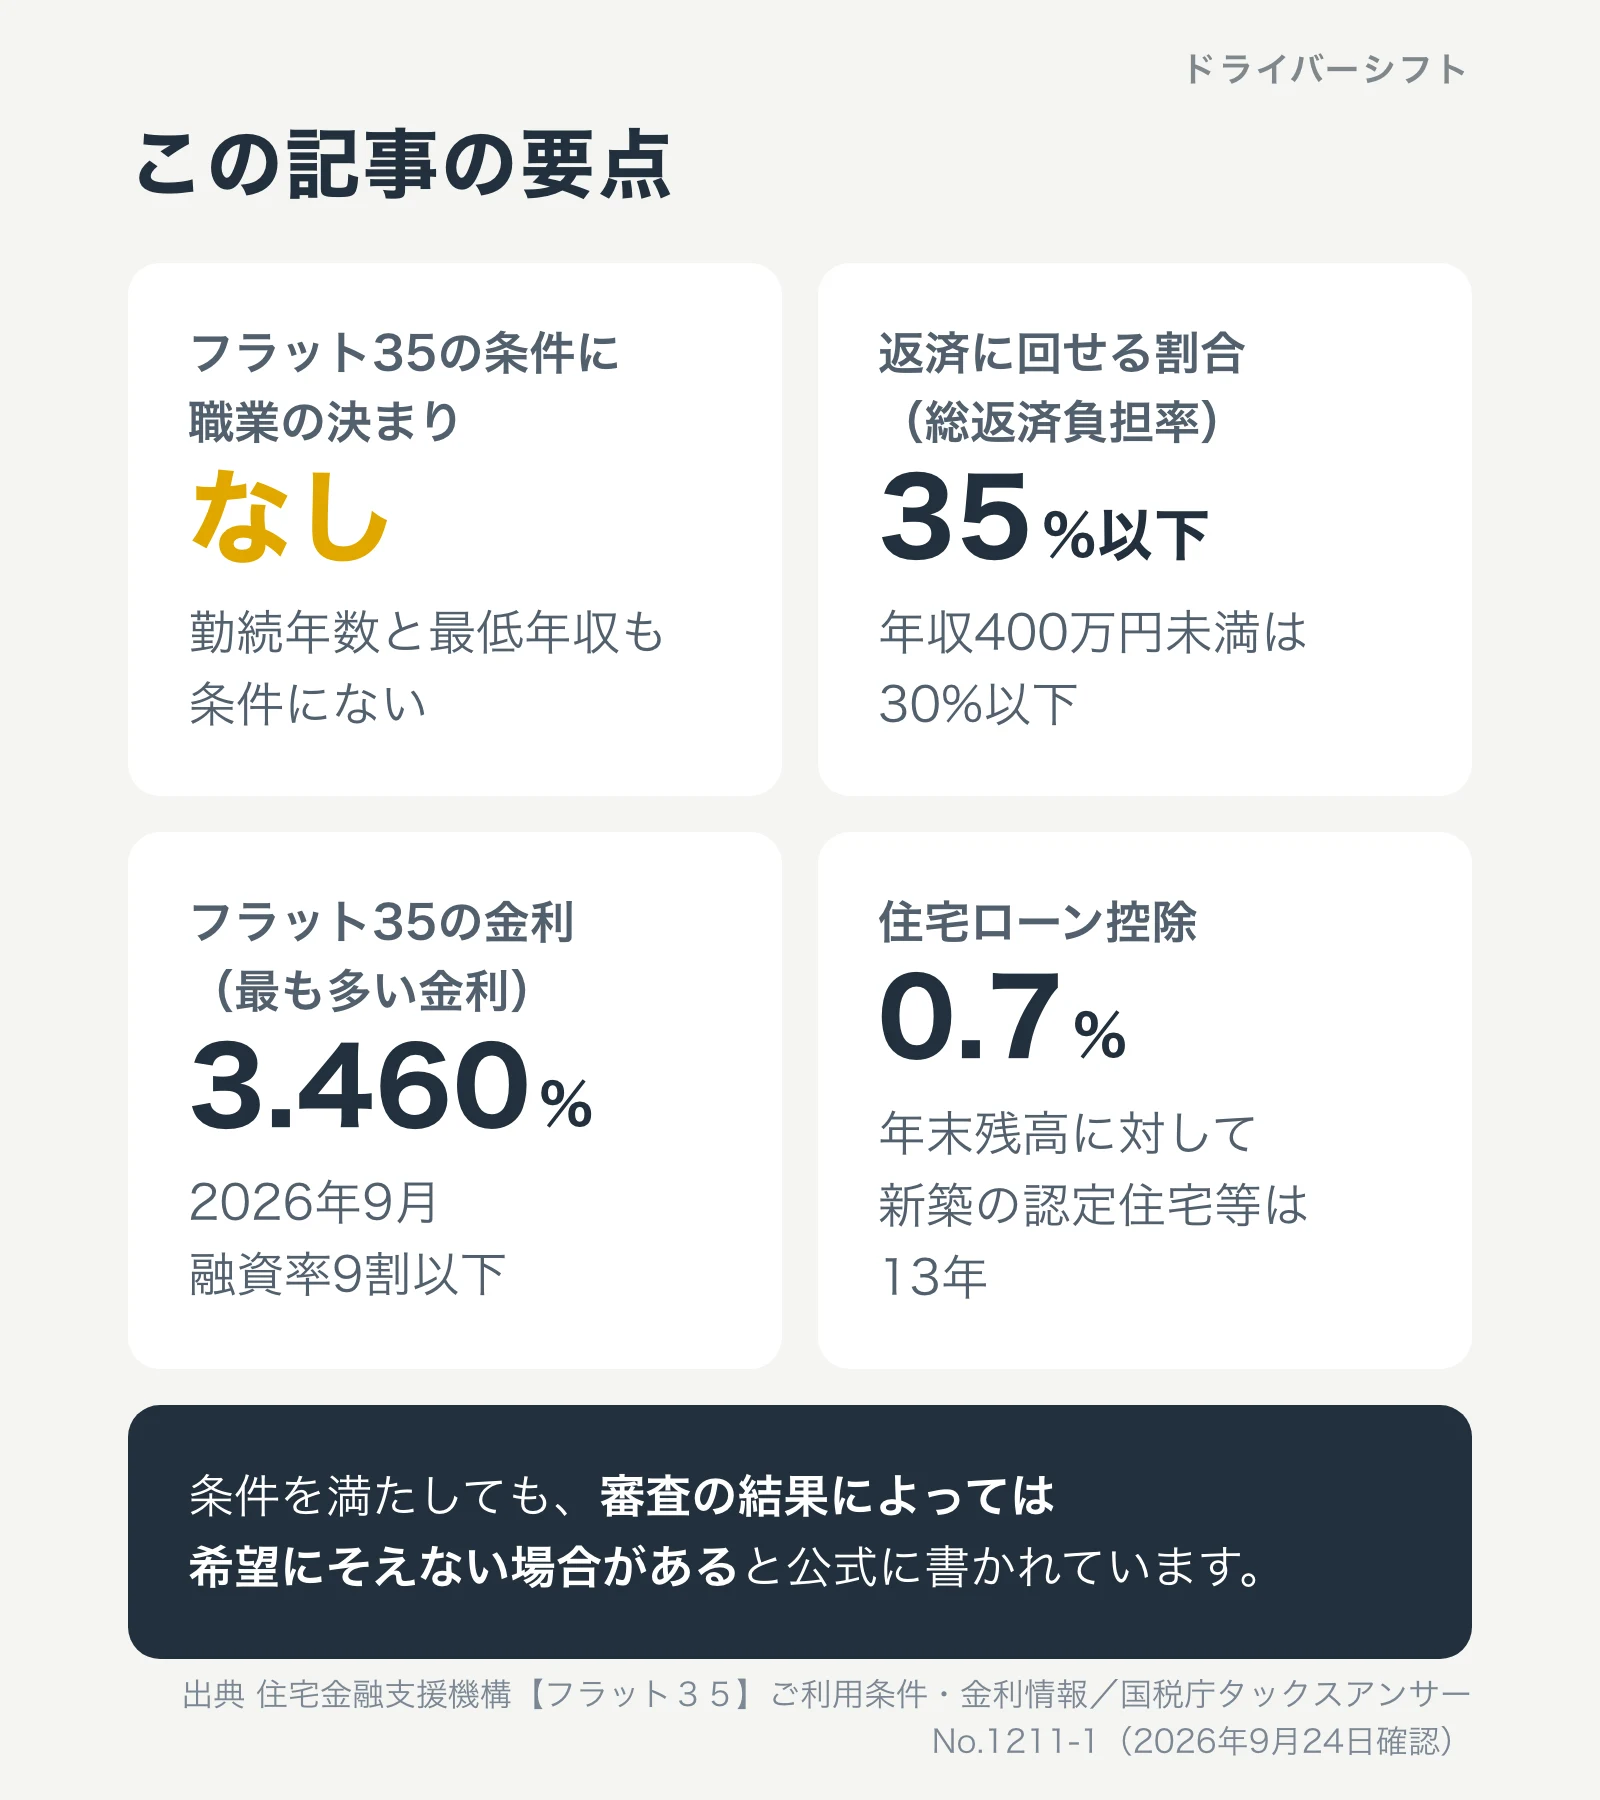
この記事では、全国共通の条件が公表されている住宅ローンの【フラット35】を中心に、公式の資料で確かめられることと、確かめられないことを分けて書きます。結論を先に言うと、フラット35の申込条件に職業、勤続年数、最低年収の決まりはありません。中心になるのは、年収のうちどれだけを返済に回すかという割合です。ただし、条件を満たしても審査の結果で希望にそえない場合があると、公式のページにはっきり書かれています。
この記事で分かること
- フラット35の申込条件(2026年4月1日現在)と、そこに書かれていないこと
- 総返済負担率の基準と、タクシー運転者の平均年収から計算した借入額の上限の目安
- 年収をどの書類のどの数字で見るか。歩合給は分けて数えるのか
- 転職したばかりの人の年収の数え方と、転職扱いになる変更
- 2026年9月のフラット35の金利と、2026年に入居した場合の住宅ローン控除
フラット35の申込条件に、職業と勤続年数の決まりはない
住宅ローンには、銀行などの金融機関が独自に作る商品と、住宅金融支援機構(以下、機構)と金融機関が組んで提供する【フラット35】があります。銀行などの独自の商品は、審査の基準を公表していないものがほとんどです。一方のフラット35は、主な条件を機構が全国共通で決めて、ご利用条件のページで公開しています。
2026年4月1日現在の主な条件は次のとおりです。
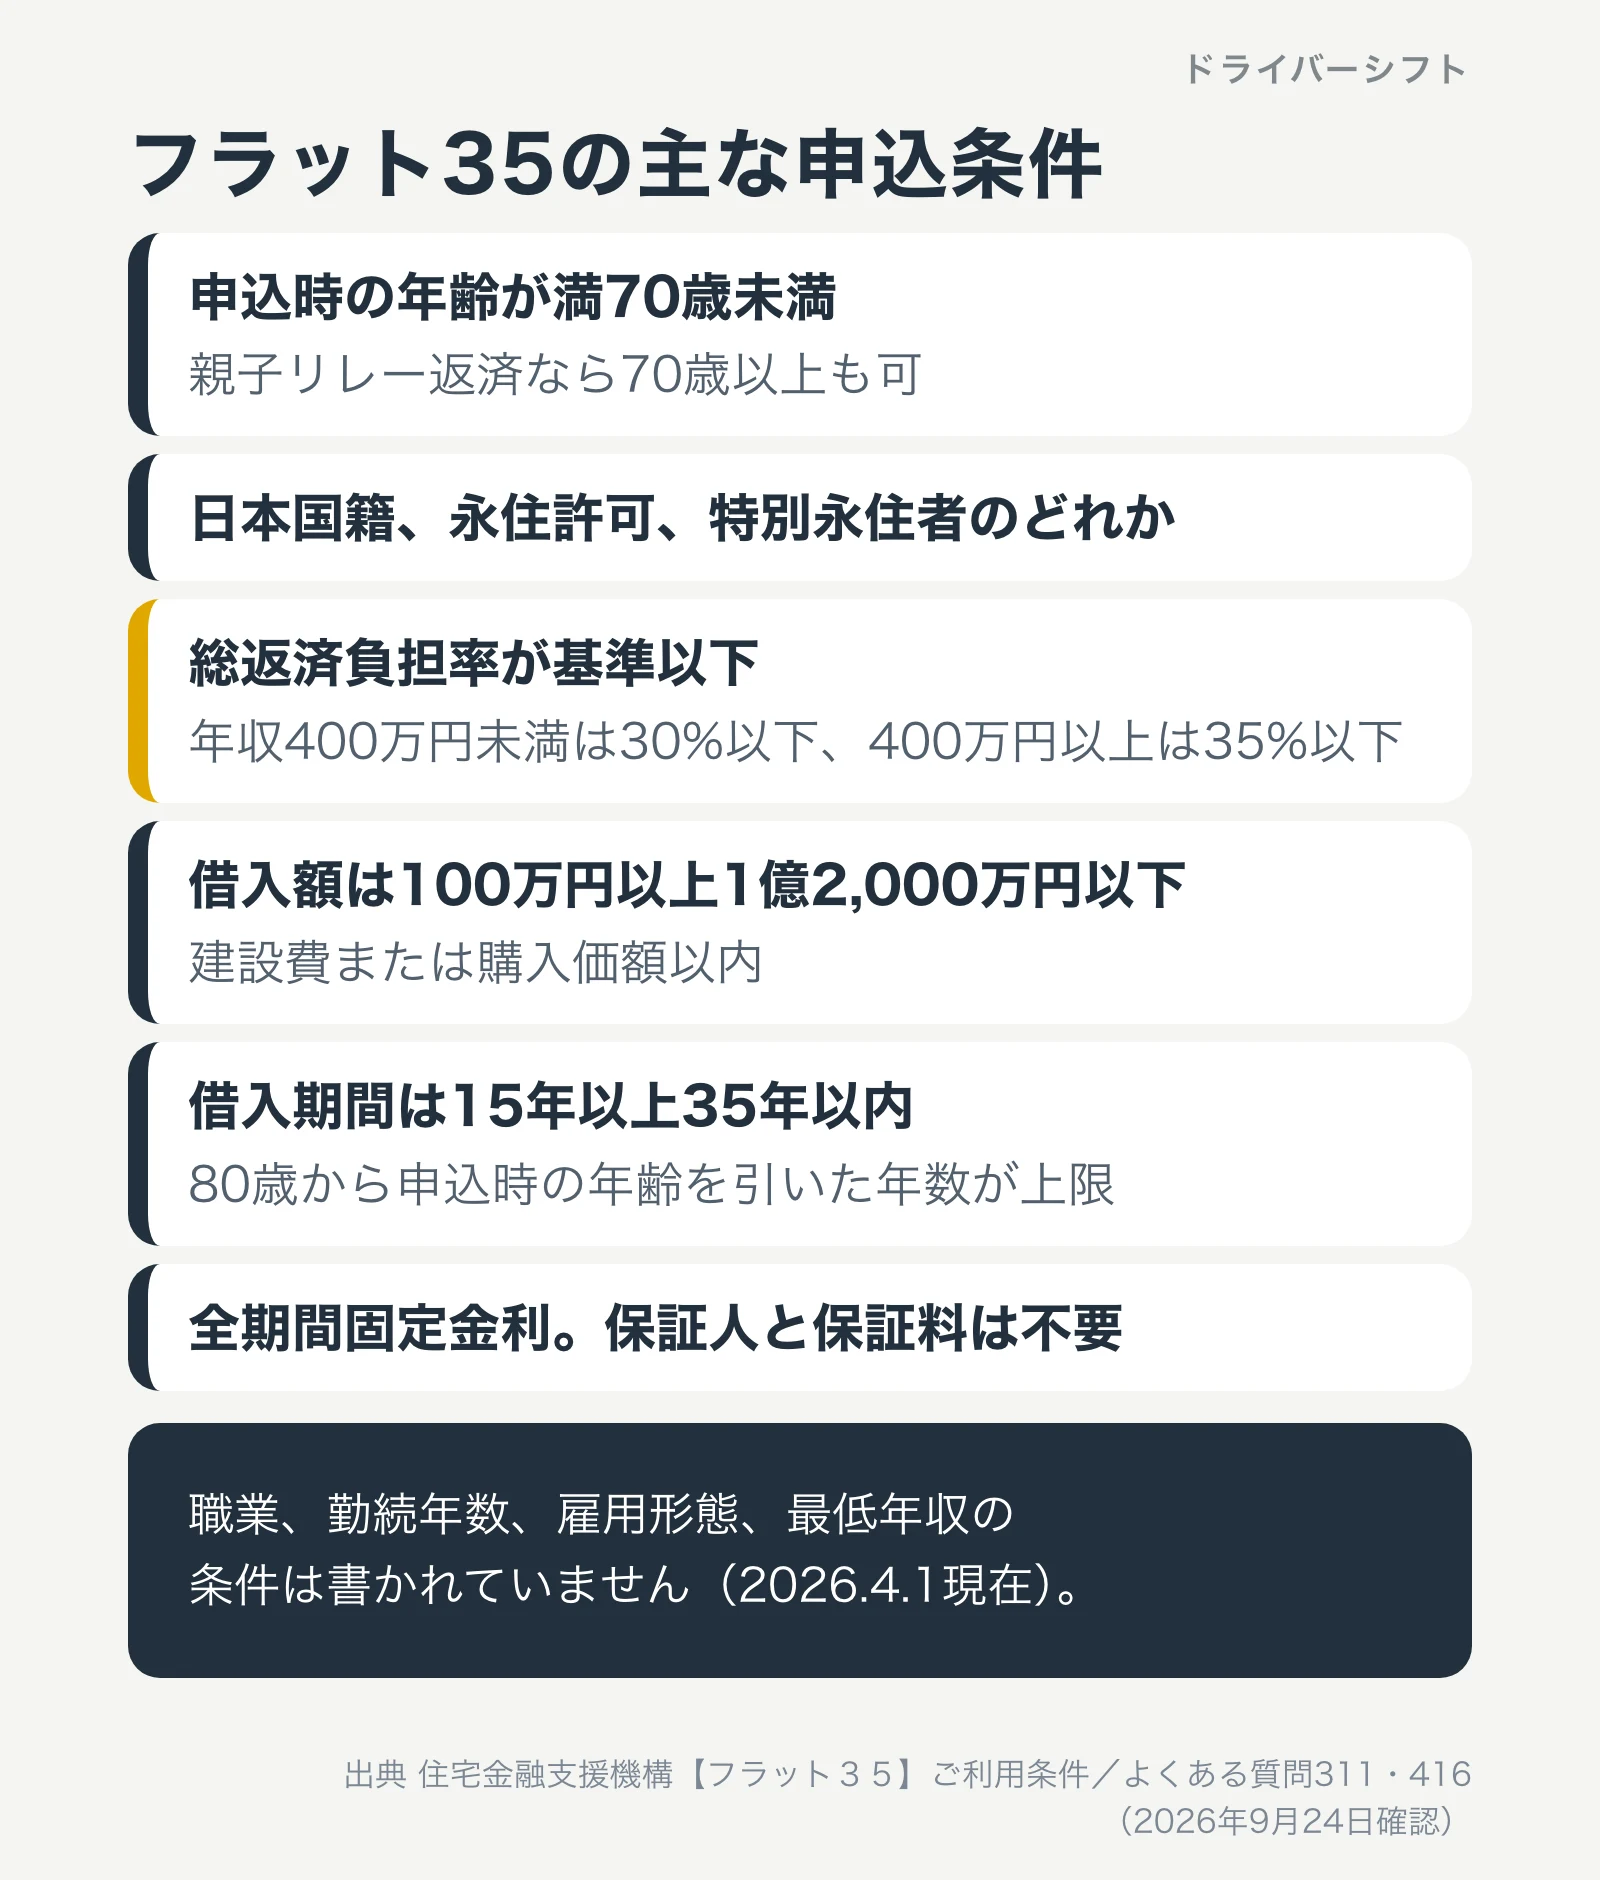
- 申込時の年齢が満70歳未満(親子リレー返済を使う場合は70歳以上も申し込める)
- 日本国籍の人、永住許可を受けている人、特別永住者
- 総返済負担率(年収に占めるすべての借入れの年間返済額の割合)が、年収400万円未満なら30%以下、400万円以上なら35%以下
- 借入額は100万円以上1億2,000万円以下で、建設費または購入価額以内
- 借入期間は15年以上(60歳以上は10年以上)で、80歳から申込時の年齢を引いた年数と35年の短いほうが上限
- 全期間固定金利。保証人は不要で、保証料もかからない
このページを全部読んでも、職業、勤続年数、雇用形態、最低年収の条件は出てきません。よくある質問311でも、機構は「借入れに当たり、最低年収などの制限はありません」と答えています。そのかわり、年収に見合った返済負担になるように借入額を決める、と続きます。
審査がないわけではない
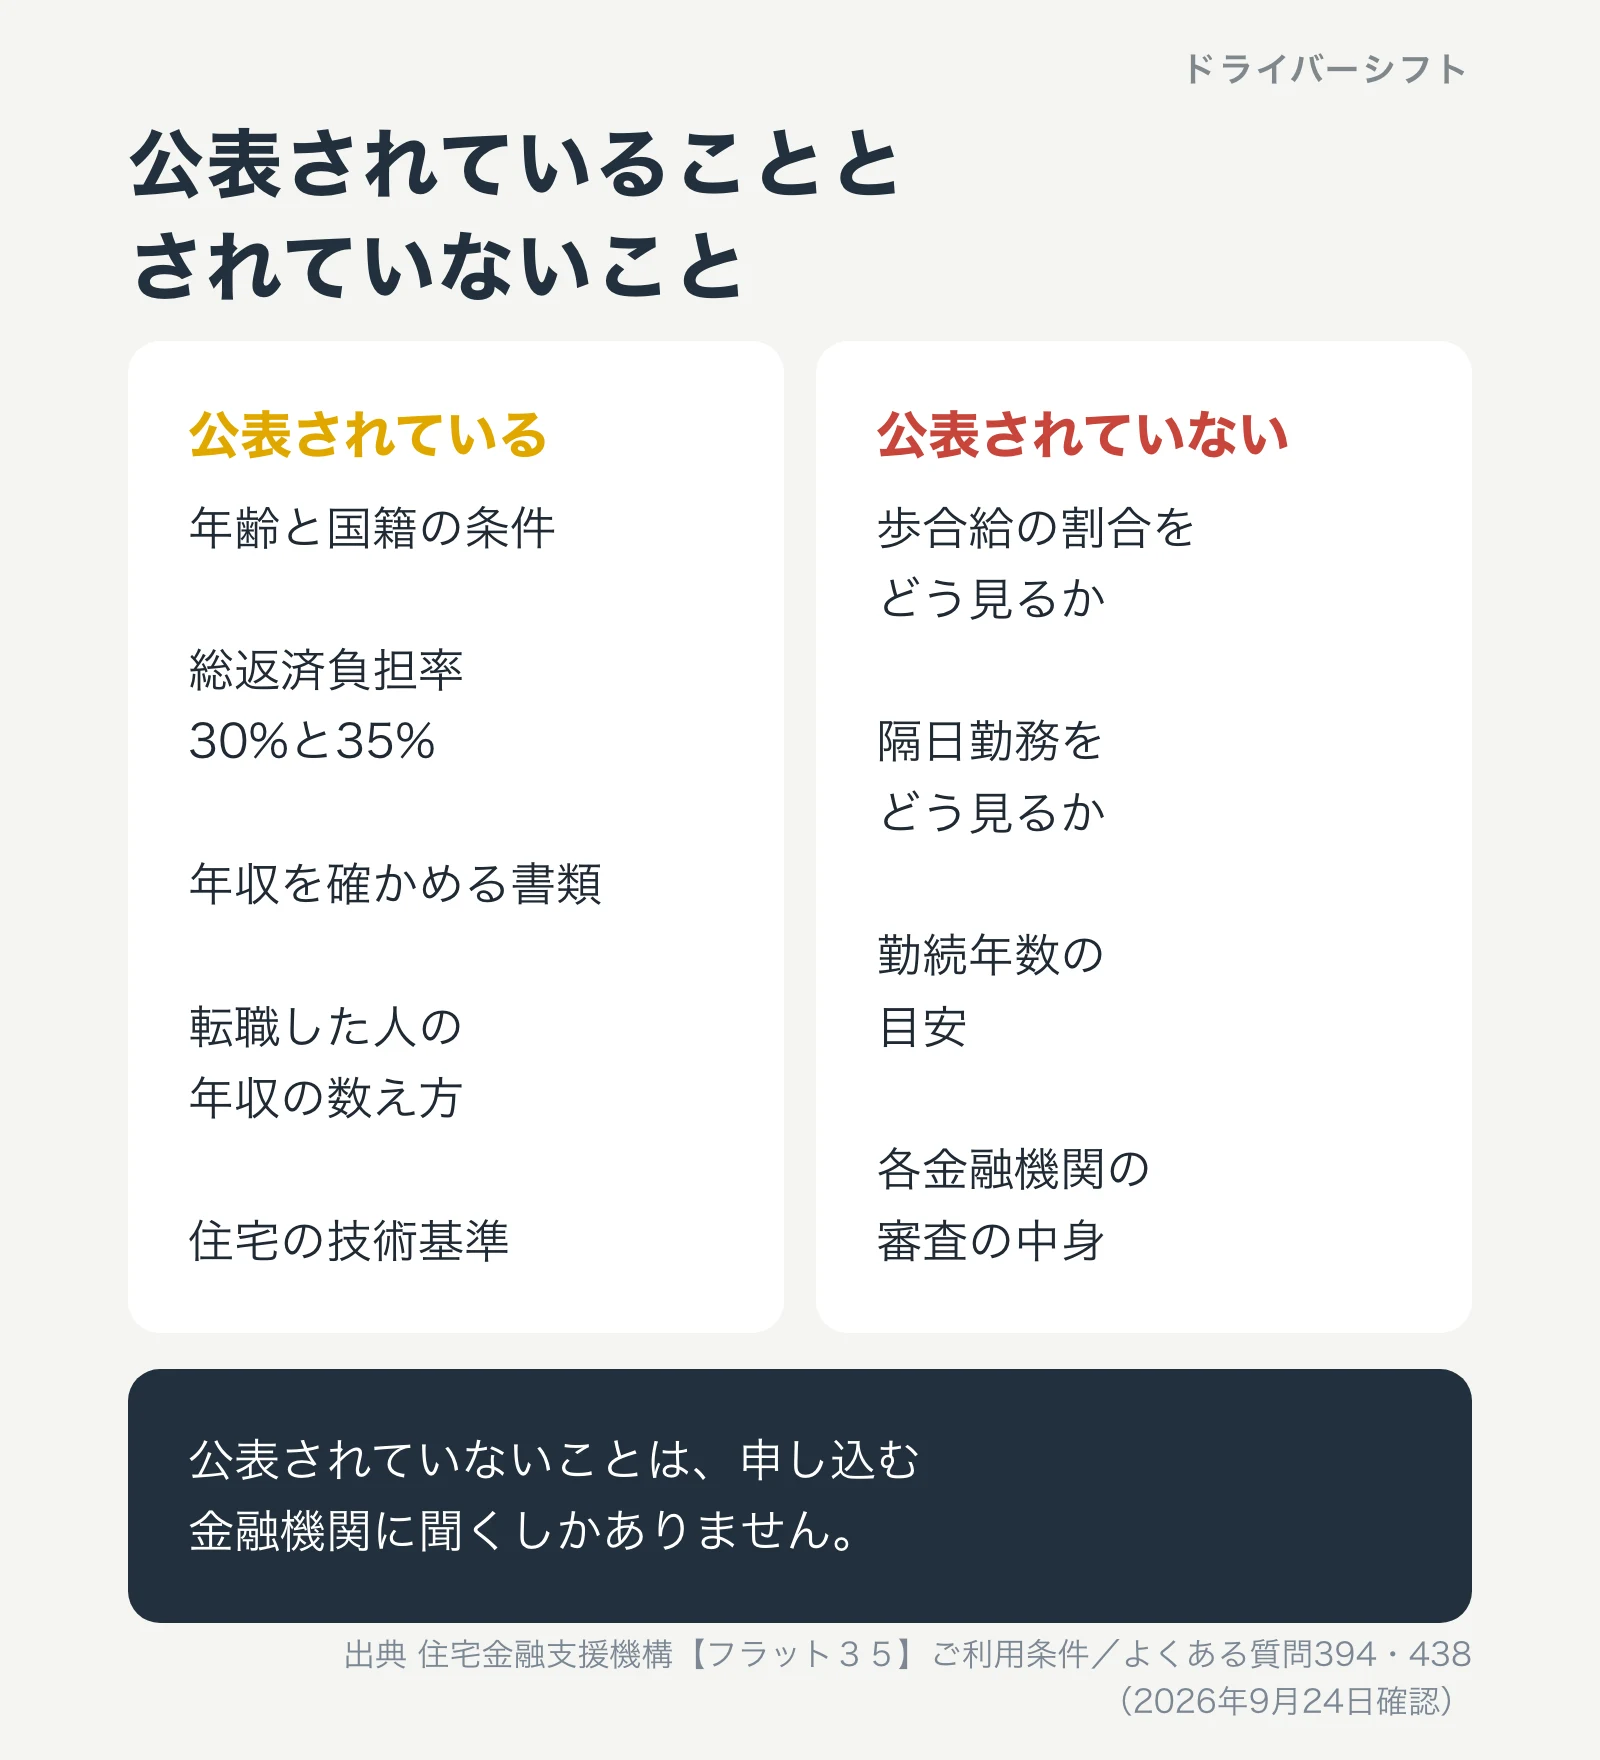
条件に職業がないことは、誰でも借りられるという意味ではありません。ご利用条件のページには「取扱金融機関または住宅金融支援機構の審査の結果によっては、お客さまのご希望にそえない場合があります」と書かれています。借入額が物件価格の9割を超える場合は「返済の確実性等をより慎重に審査します」とも書かれています。
審査で何をどう見るかの細かい中身は、公表されていません。この記事では、公表されている条件と、公表されていないことを分けて扱います。
フラット35は、機構が返済を肩代わりするしくみではない
フラット35は、機構が直接お金を貸す商品ではありません。よくある質問438によると、民間の金融機関が融資した住宅ローンを機構が譲り受け、そのローンを裏付けにして資金を集める、というしくみの商品です。
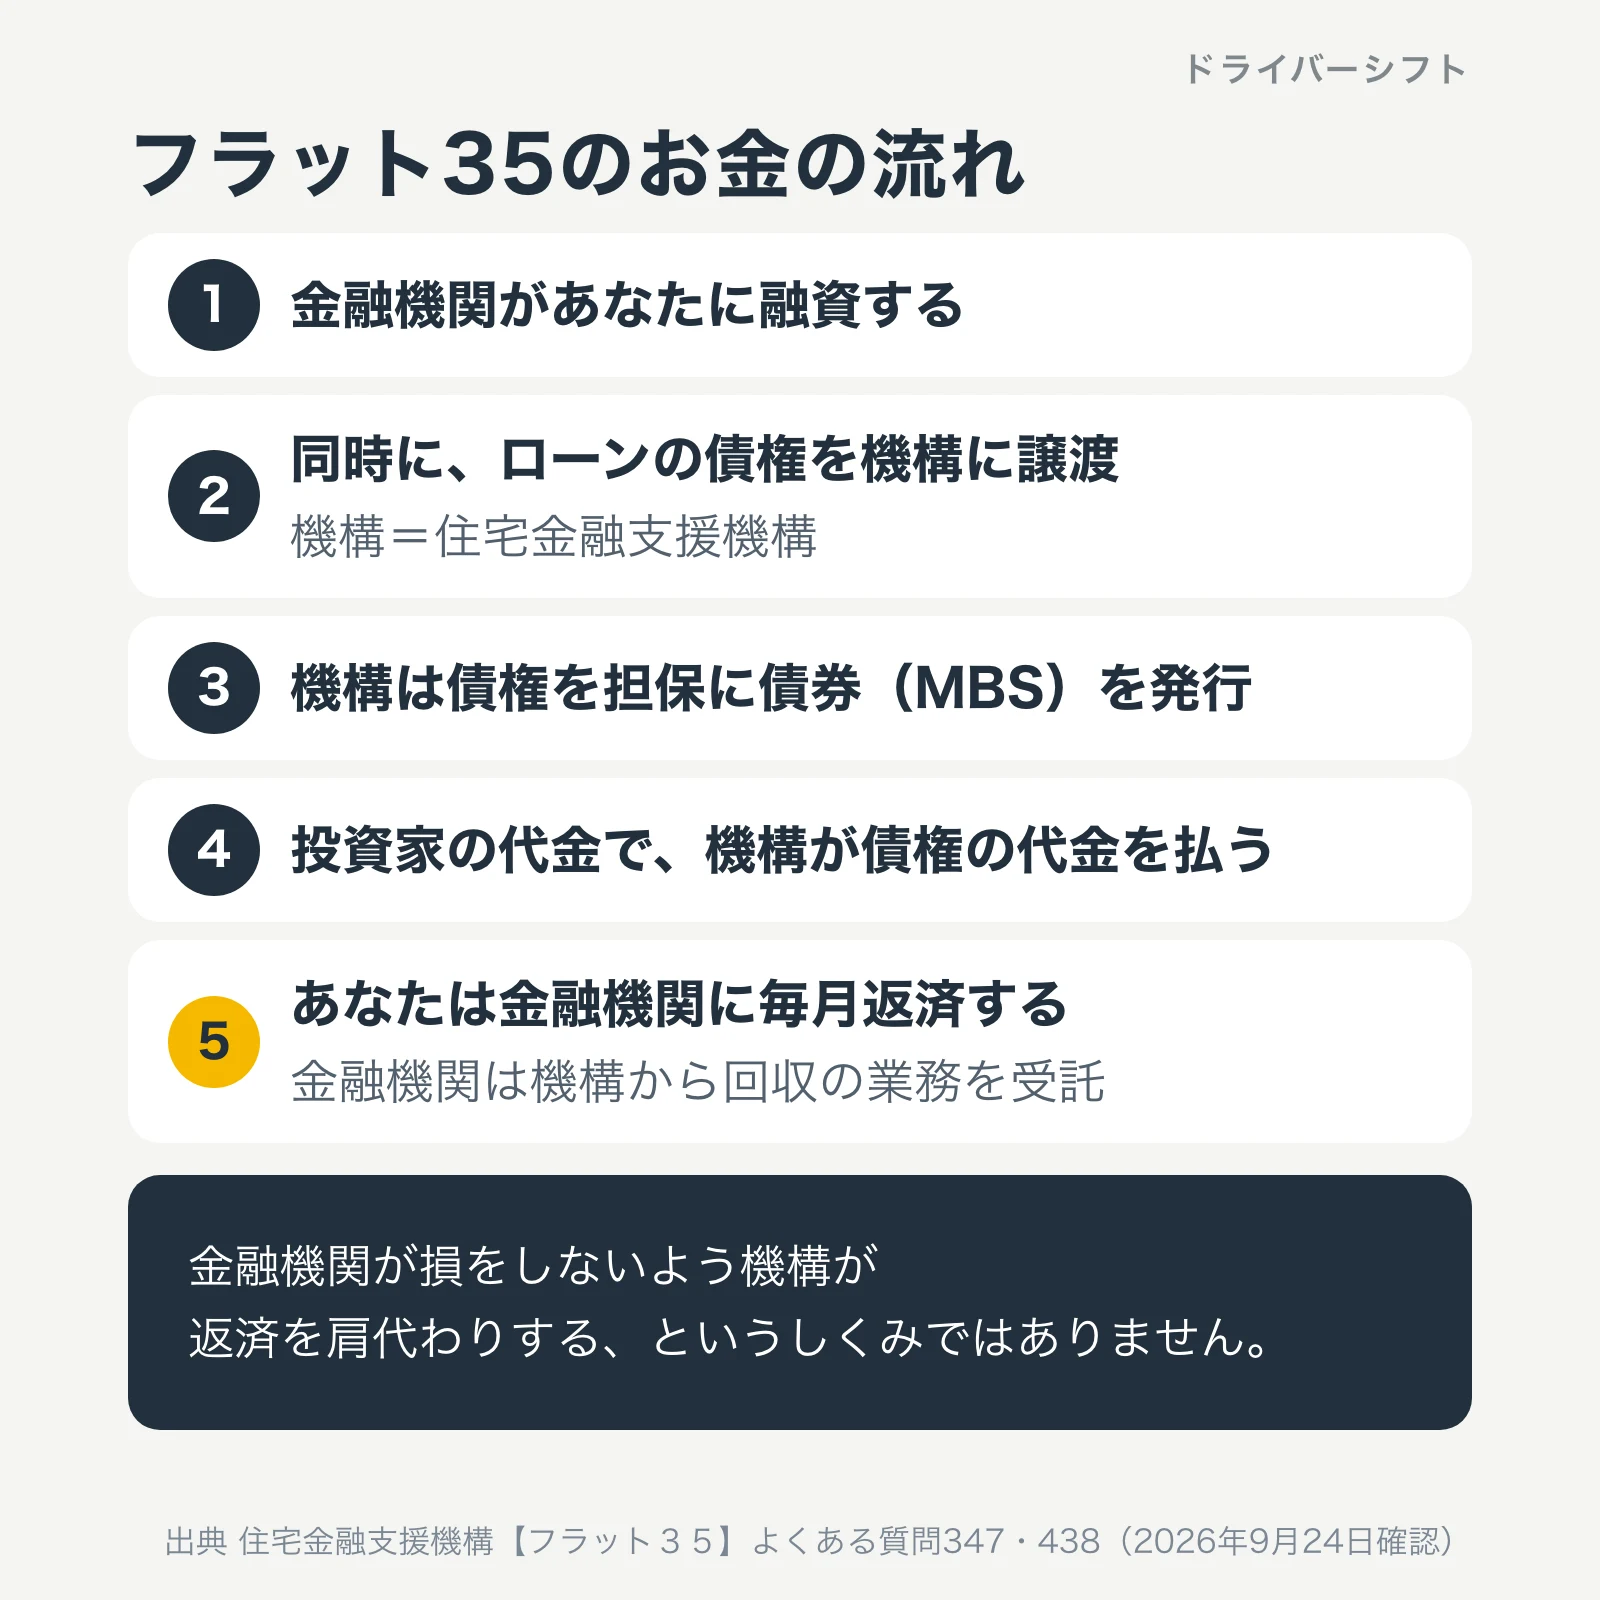
よくある質問347で流れを追うと、次のようになります。
- 金融機関が、借りる人に長期固定金利の住宅ローンを出す
- 金融機関は、融資と同時に、その住宅ローンの債権を機構に譲渡する
- 機構は、譲り受けた債権を信託銀行等に担保目的で信託し、それを担保にして債券(資産担保証券、MBS)を発行する
- MBSを買った投資家が機構に代金を払い、機構はその代金で金融機関に債権の買取代金を払う
- 借りた人は、金融機関に毎月返済する。金融機関は機構から回収の業務を受託していて、返済金を機構へ引き渡す
なお、【フラット35(保証型)】という別のタイプは、しくみがこれと異なると書かれています。この記事で扱うのは、上の流れの【フラット35】です。
以前のこの記事では、借りた人が返せなくなっても機構が金融機関に返してくれるので、金融機関は困らず、だから審査が緩い、と説明していました。機構の資料で確かめると、しくみは「保証」ではなく「債権の譲渡」です。審査が緩いと言える根拠も、公式の資料には見当たりません。この部分は訂正します。
金利と手数料は金融機関ごとに違う
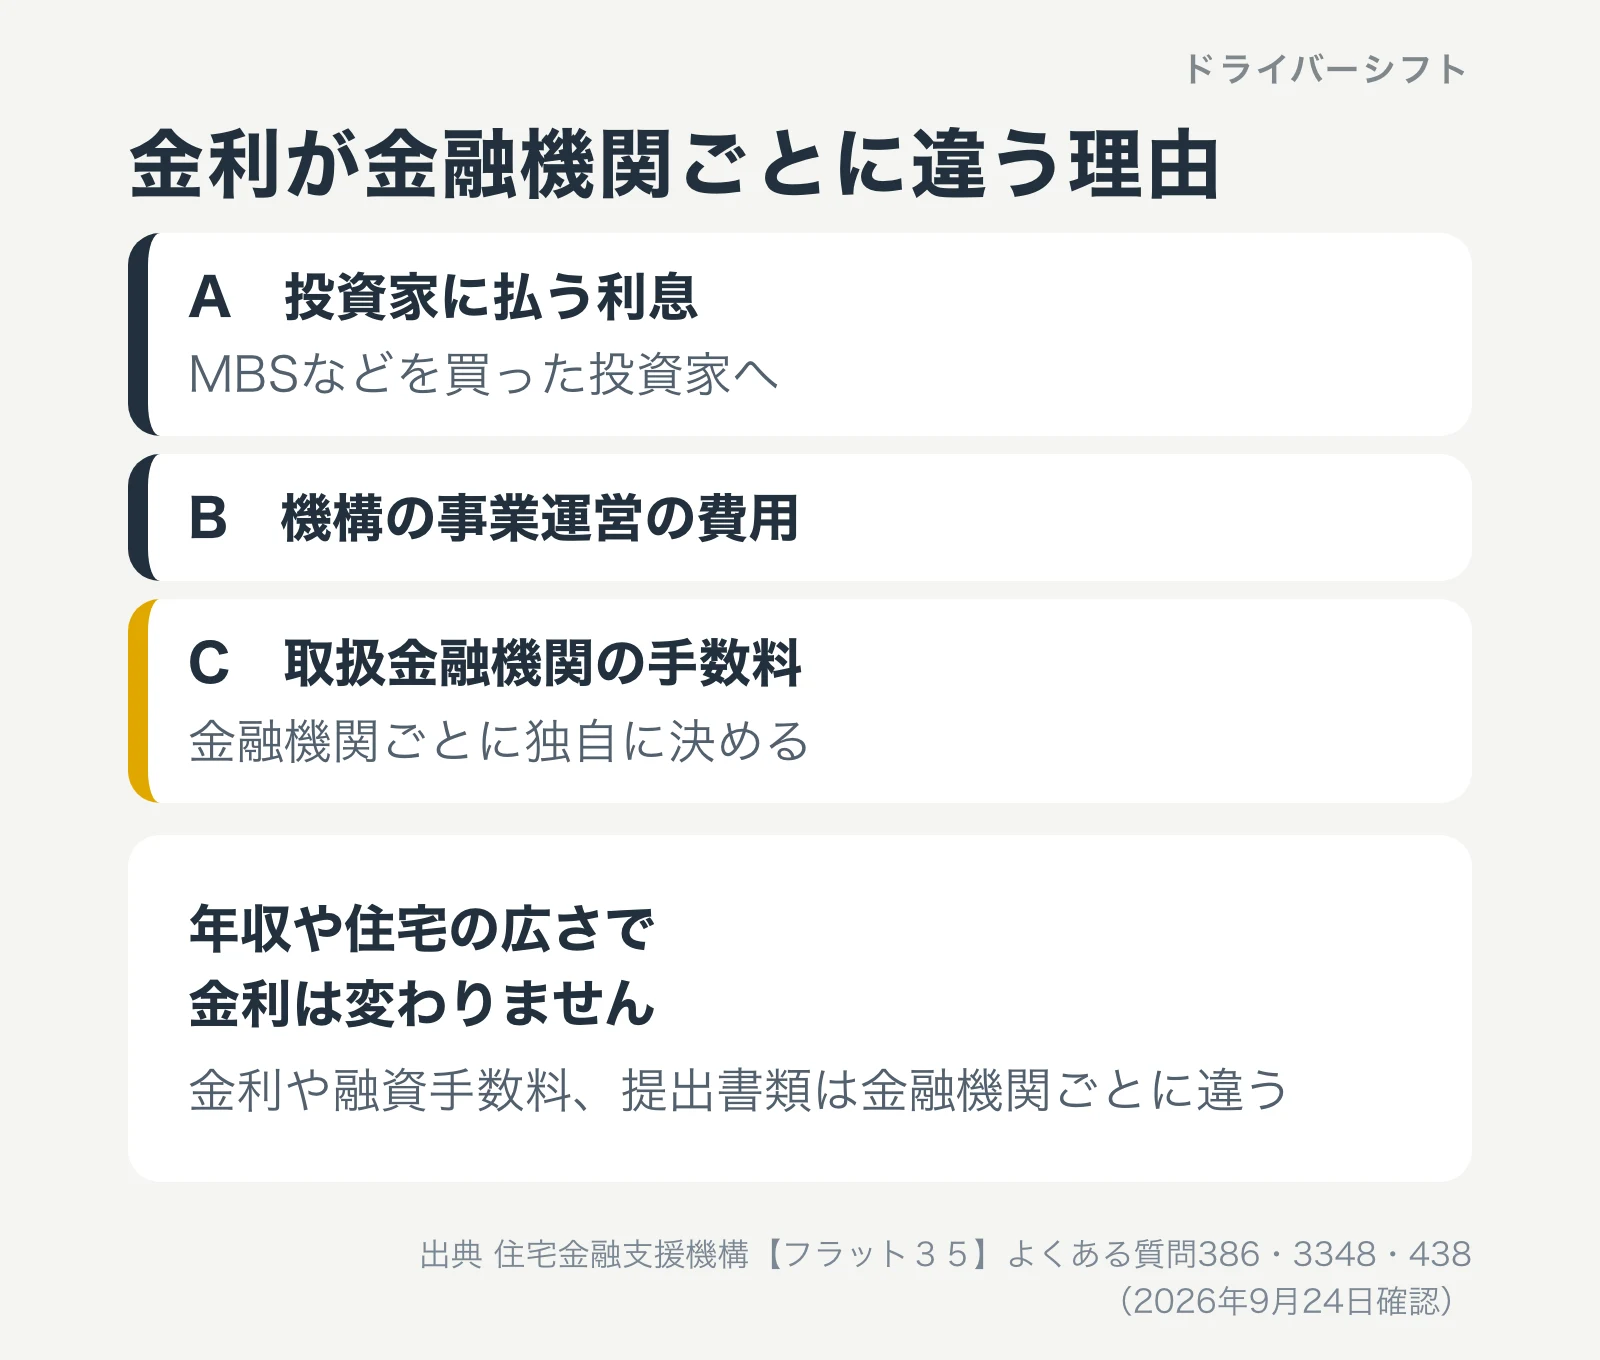
条件は全国共通でも、どの金融機関で借りても同じではありません。よくある質問386によると、フラット35の金利は、投資家に払う利息、機構の事業運営の費用、取扱金融機関の手数料の3つでできています。このうち手数料の率は金融機関がそれぞれ決めるので、金融機関ごとに金利が違います。融資手数料や、申込時に出す書類も金融機関によって違います(よくある質問438)。
一方で、よくある質問3348では「年収や住宅の規模により、借入金利が変わることはありません」と答えています。年収が低いから金利が上がる、というしくみではありません。
見られるのは総返済負担率。30%と35%の2つの基準
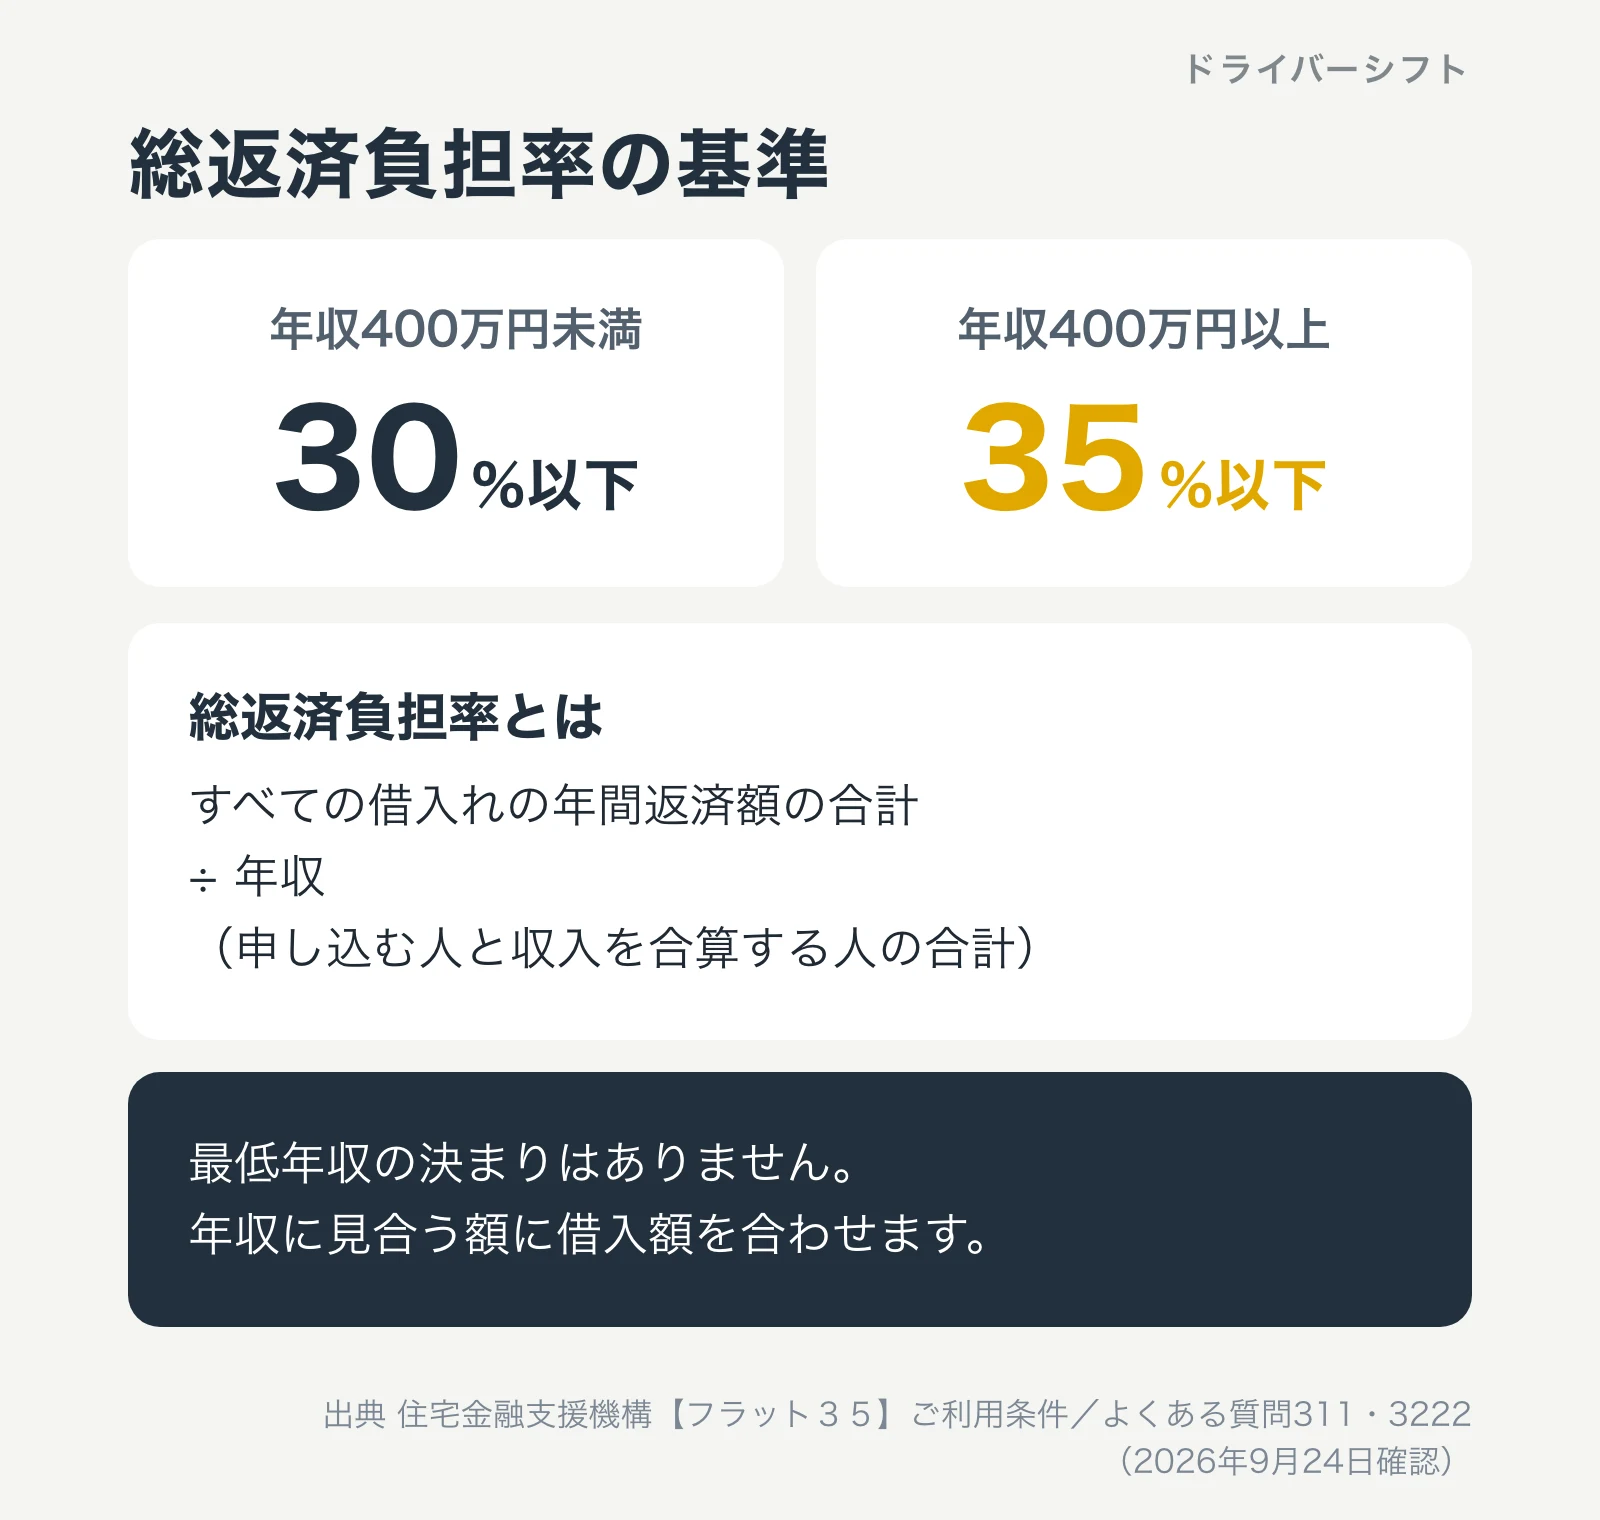
フラット35で借入額を決めるいちばん大きな物差しが、総返済負担率です。年収に占める、すべての借入れの年間返済額の合計の割合のことで、基準は次の2つです。
| 年収 | 総返済負担率の基準 |
|---|---|
| 400万円未満 | 30%以下 |
| 400万円以上 | 35%以下 |
よくある質問3222では、計算式も示されています。今回の住宅のための借入れの年間返済額と、それ以外の借入れの年間返済額を足し、申し込む人と収入を合算する人の年収の合計で割ります。
自動車ローンやリボ払いも数える
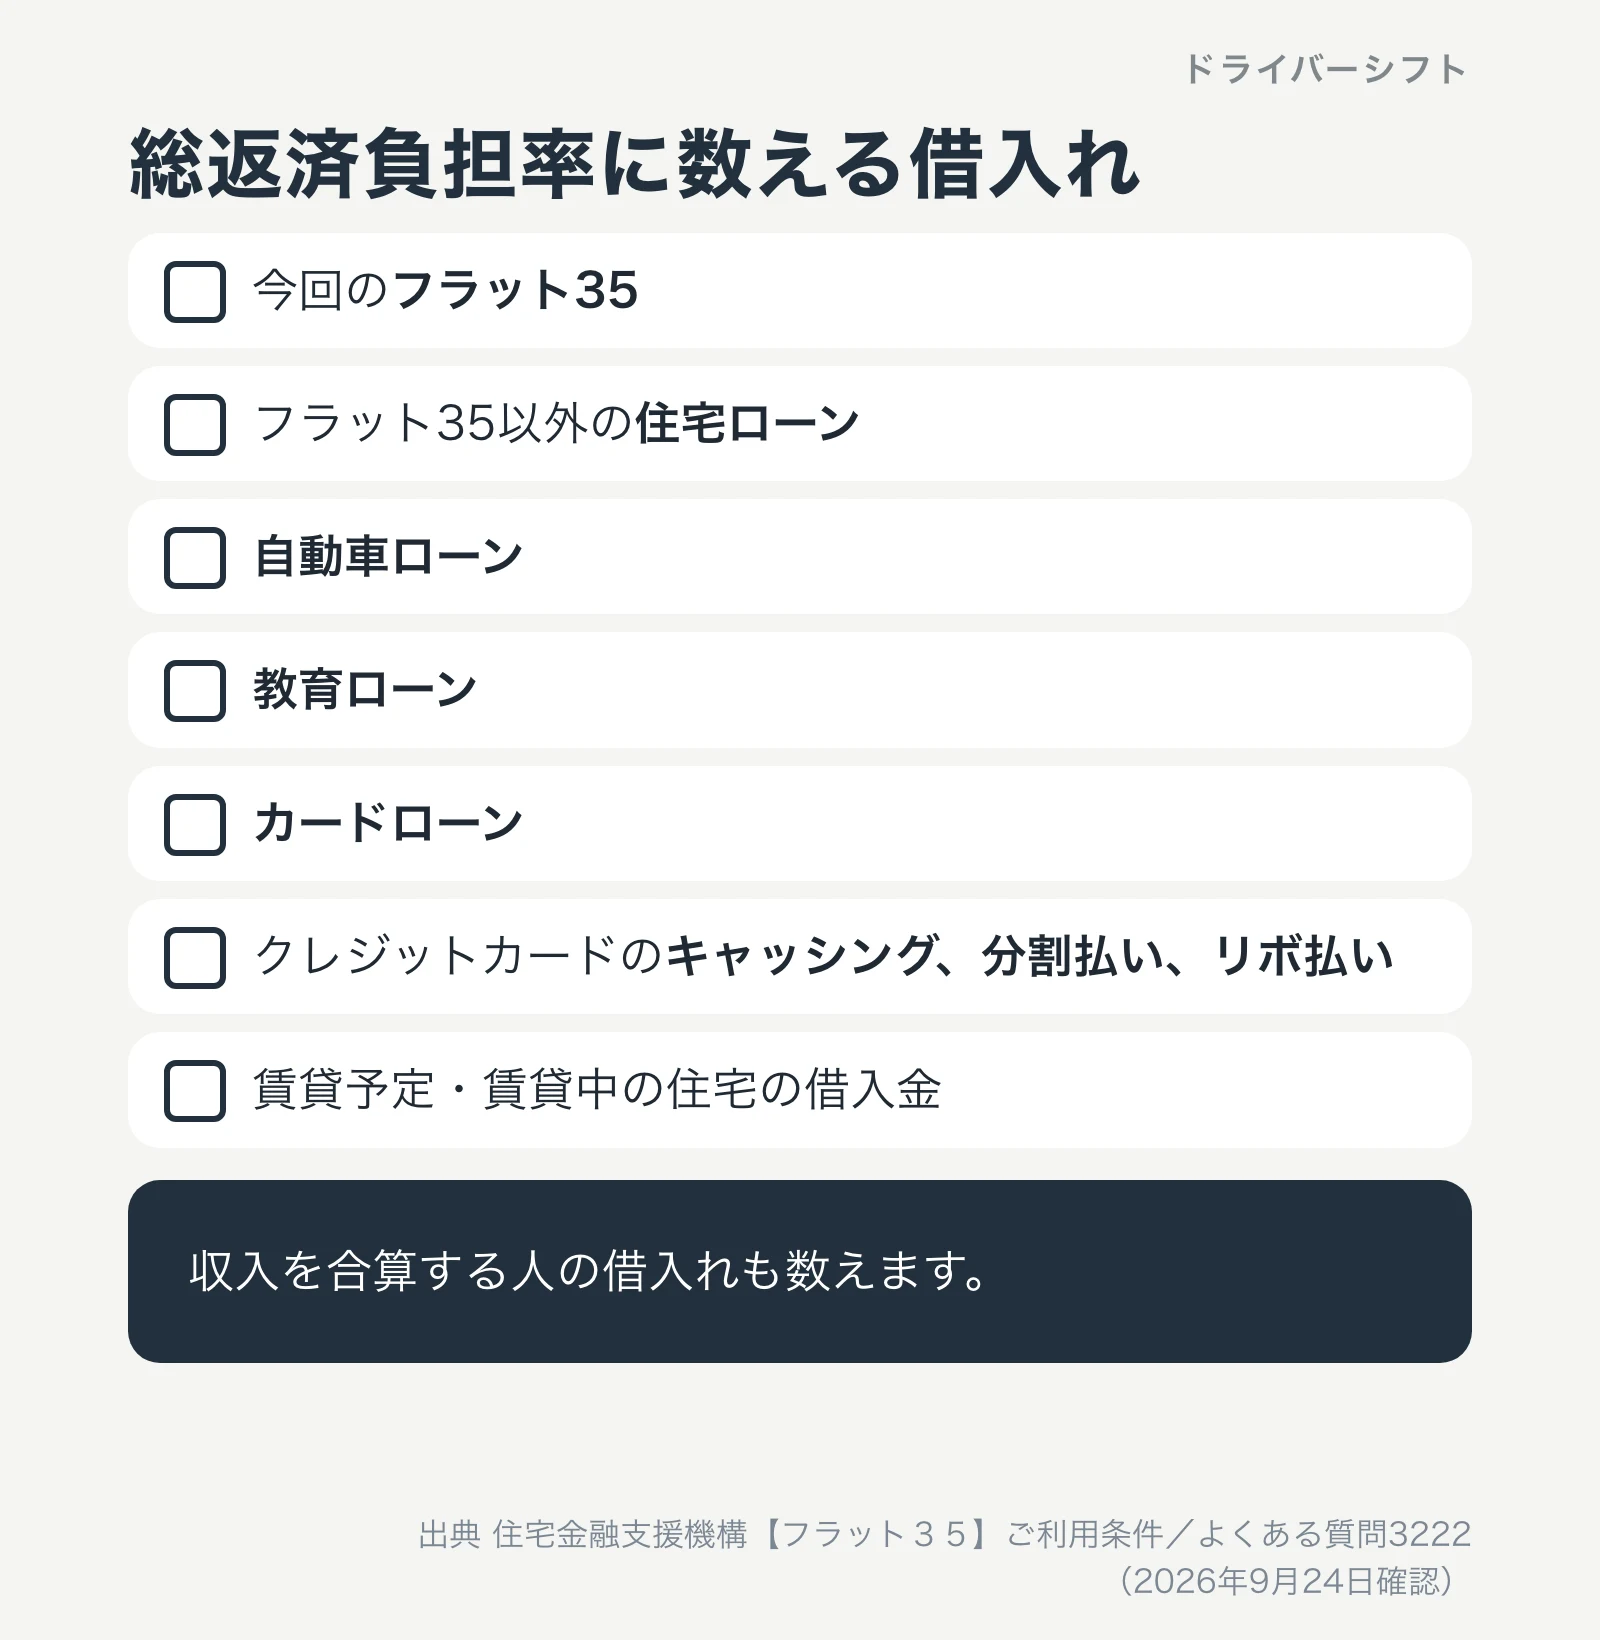
見落としやすいのが、「すべての借入れ」の範囲です。ご利用条件のページでは、フラット35のほか、ほかの住宅ローン、自動車ローン、教育ローン、カードローンを挙げ、カードローンにはクレジットカードのキャッシング、商品の分割払い、リボ払いによる購入も含むと書いています。賃貸予定や賃貸中の住宅の借入金も入ります。収入を合算する人がいれば、その人の借入れも数えます。
たとえば車のローンが残っていると、その返済額のぶんだけ、住宅ローンに回せる額が減ります。スマートフォンの端末代の分割払いがあるかどうかも、申し込む前に自分で確かめておくと安心です。
タクシー運転者の平均年収で計算すると
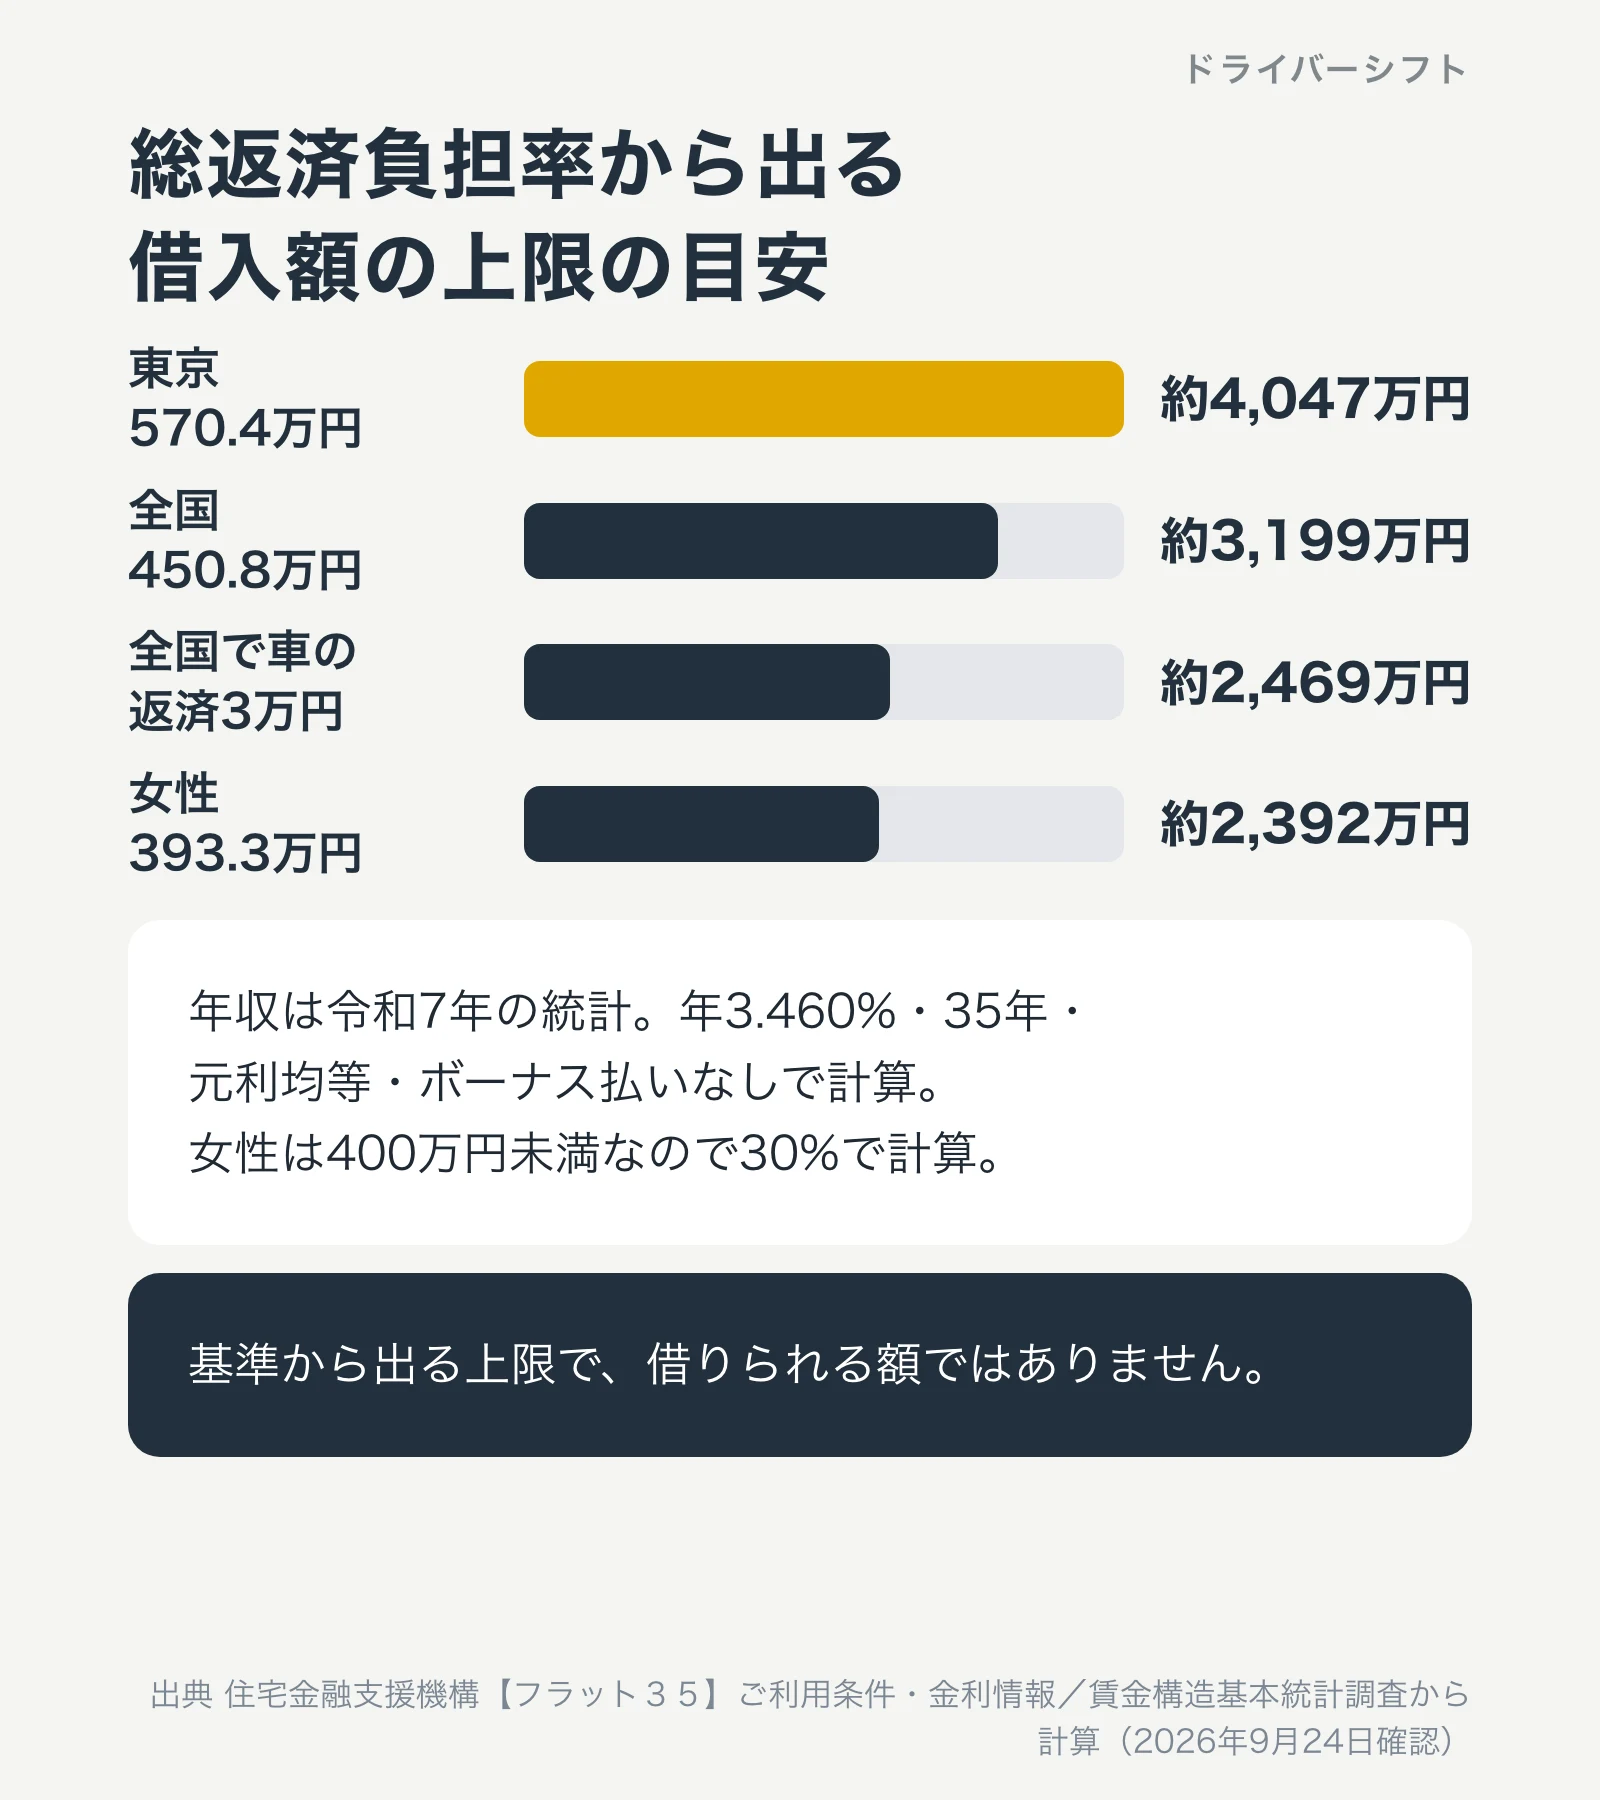
この基準から、借入額の上限がどのくらいになるかを計算してみます。年収には、タクシー運転手の年収の記事でも使っている令和7年の賃金構造基本統計調査の値を使います。金利は、2026年9月のフラット35(借入期間21年以上35年以下、融資率9割以下)で最も多い年3.460%、返済は35年(420回)の元利均等、ボーナス払いなし、ほかの借入れはなしとします。
| 年収(令和7年) | 基準 | 月の返済の上限 | 借入額の上限の目安 |
|---|---|---|---|
| 全国 450.8万円 | 35% | 131,489円 | 約3,199万円 |
| 東京 570.4万円 | 35% | 166,352円 | 約4,047万円 |
| 女性 393.3万円 | 30% | 98,325円 | 約2,392万円 |
| 全国 450.8万円で、車のローンなど月30,000円の返済あり | 35% | 101,489円 | 約2,469万円 |
全国の平均年収450.8万円なら、年間の返済は1,577,870円まで、月にすると131,489円までで、借入額の上限は約3,199万円になります。同じ年収でも、車のローンなどで月30,000円の返済があると、上限は約2,469万円まで下がります。差は約730万円です。
女性の平均年収393.3万円は400万円に届かないので、基準は30%になります。年収が400万円をまたぐかどうかで基準が変わる点にも注意が必要です。
この表は、基準から出る上限の目安です。借入額は物件の建設費や購入価額までで、実際に借りられる額は金融機関の審査と、そのときの金利で変わります。上限いっぱいに借りると、毎月の返済に余裕がなくなることも考えておいてください。
年収は、前年の証明書の「支払給与の総額」で見る
統計で見るタクシー運転者の年収
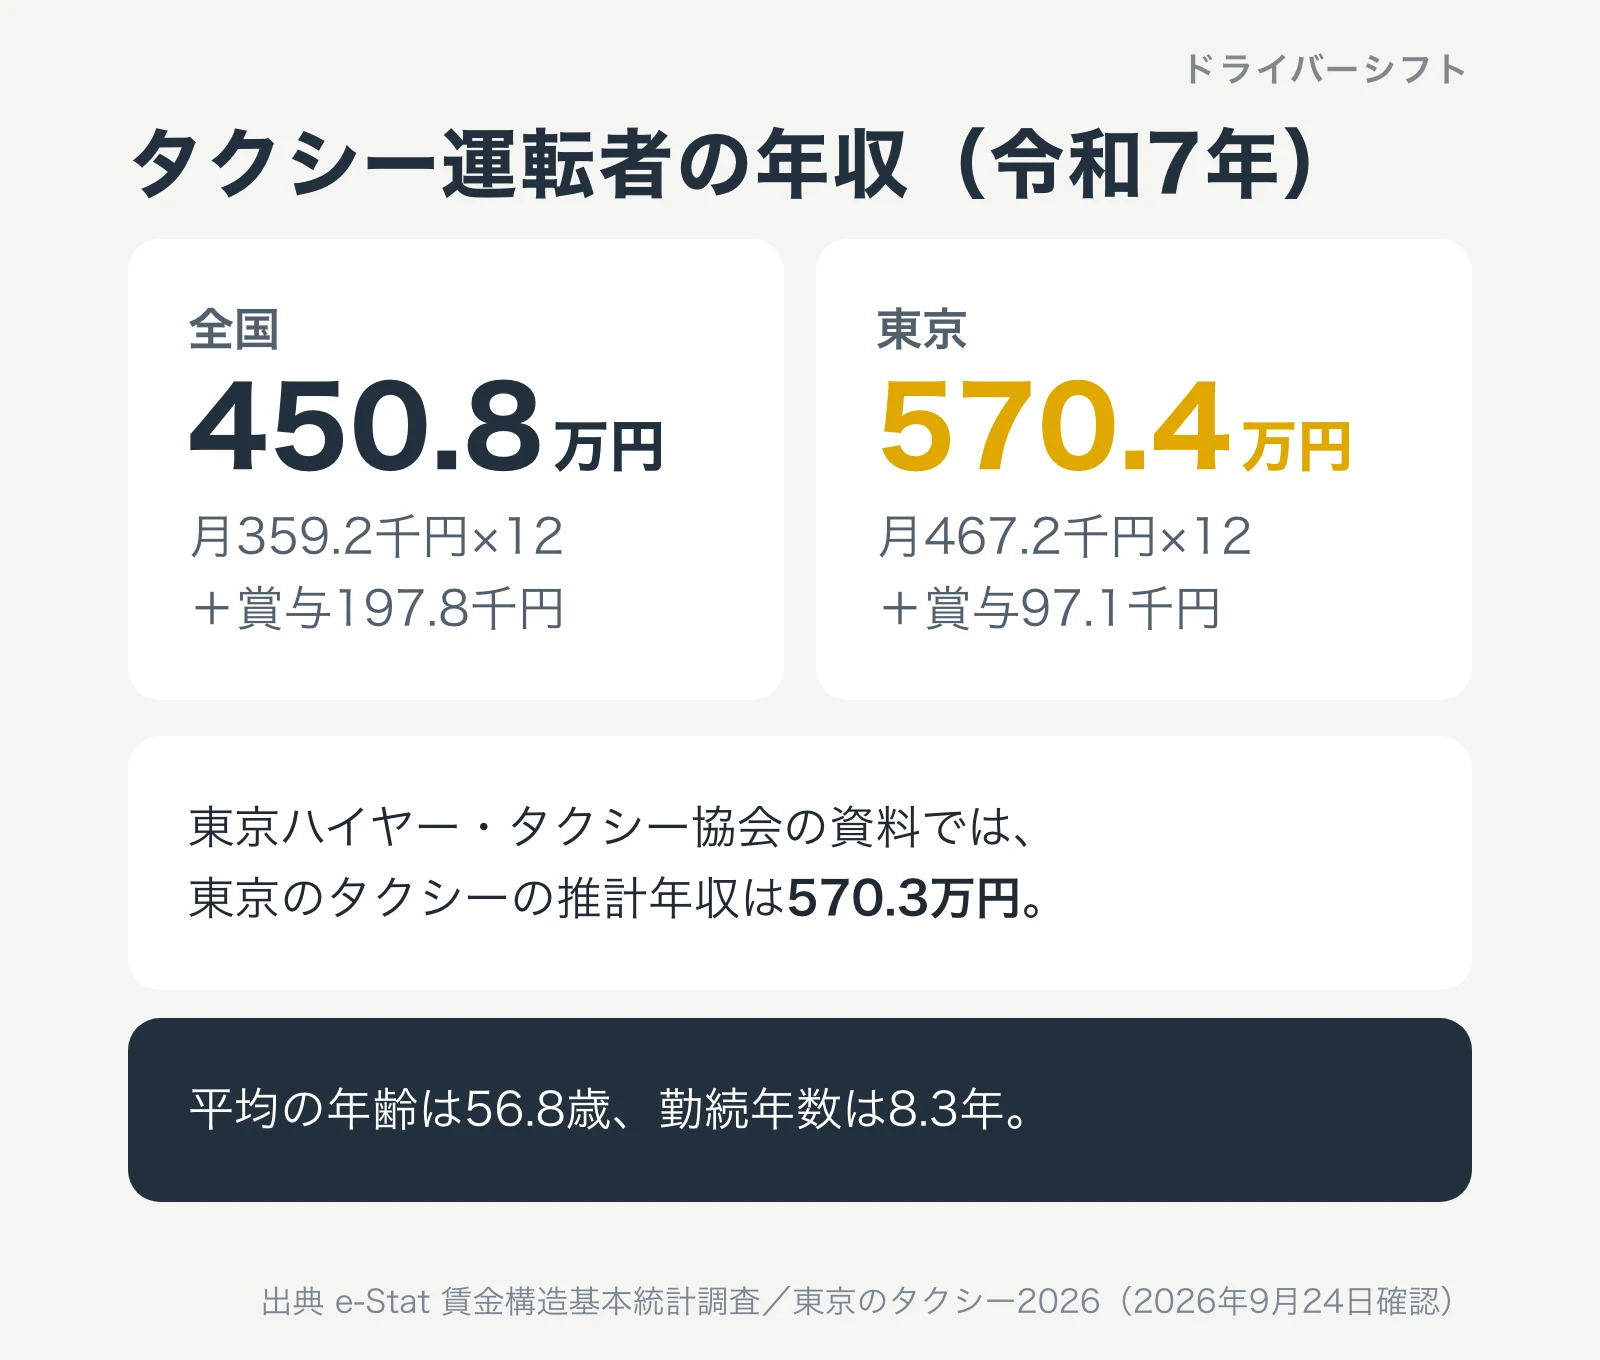
まず、タクシー運転者の年収の水準を確かめておきます。令和7年賃金構造基本統計調査では、全国のタクシー運転者(男女計)のきまって支給する現金給与額は月359.2千円、年間賞与その他特別給与額は197.8千円です。359.2千円×12に197.8千円を足すと4,508.2千円、つまり450.8万円になります。平均年齢は56.8歳、平均の勤続年数は8.3年です。
東京都では、同じ調査の都道府県別の表で、きまって支給する現金給与額が月467.2千円、賞与が97.1千円で、同じ計算で570.4万円です。東京ハイヤー・タクシー協会の「東京のタクシー2026」では、東京のタクシーの推計年収を570.3万円としています。どちらも同じ統計をもとにした値で、計算のまとめ方の違いで小数点以下がずれています。
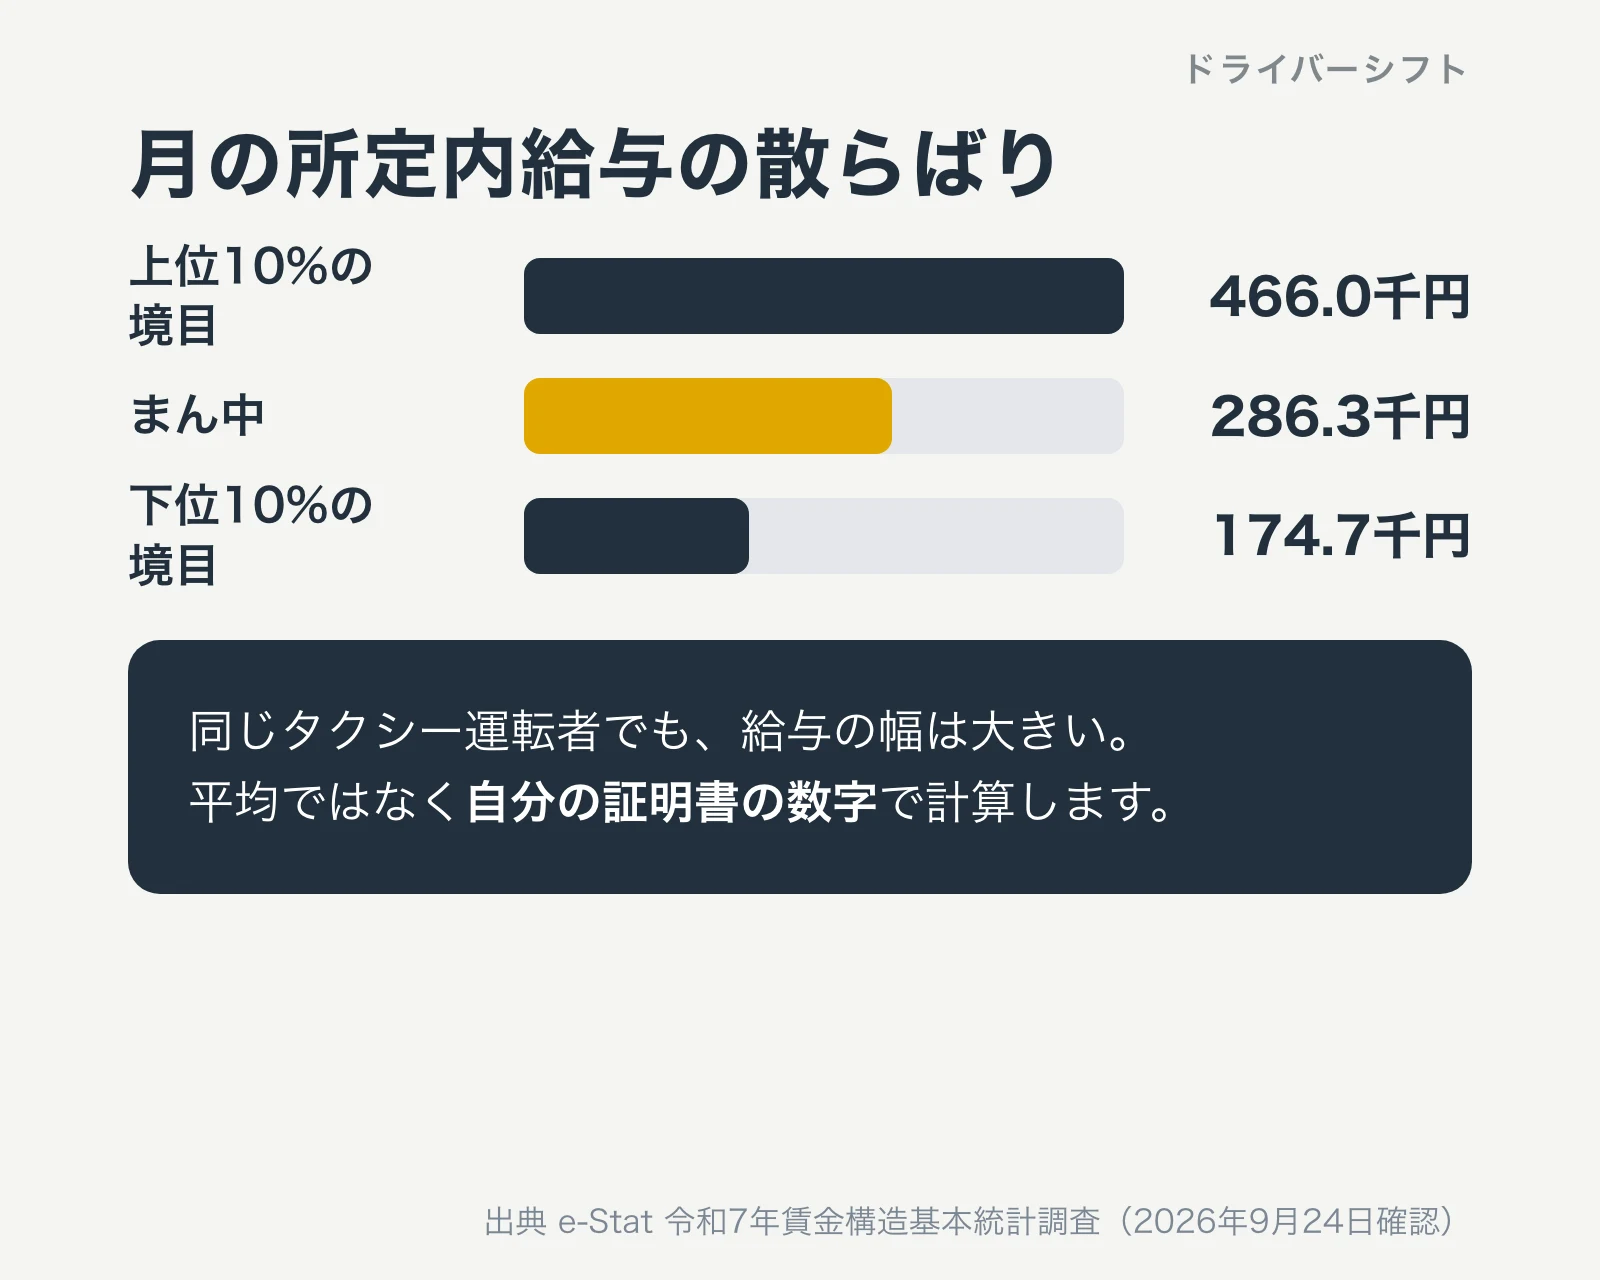
ただし、平均は平均です。同じ調査で月の所定内給与の散らばりを見ると、まん中の人(中位数)は286.3千円ですが、下から10%の境目は174.7千円、上から10%の境目は466.0千円と、幅がとても大きくなっています。住宅ローンの計算は、平均ではなく、自分の証明書に書かれた数字で行います。
年収を確かめる書類
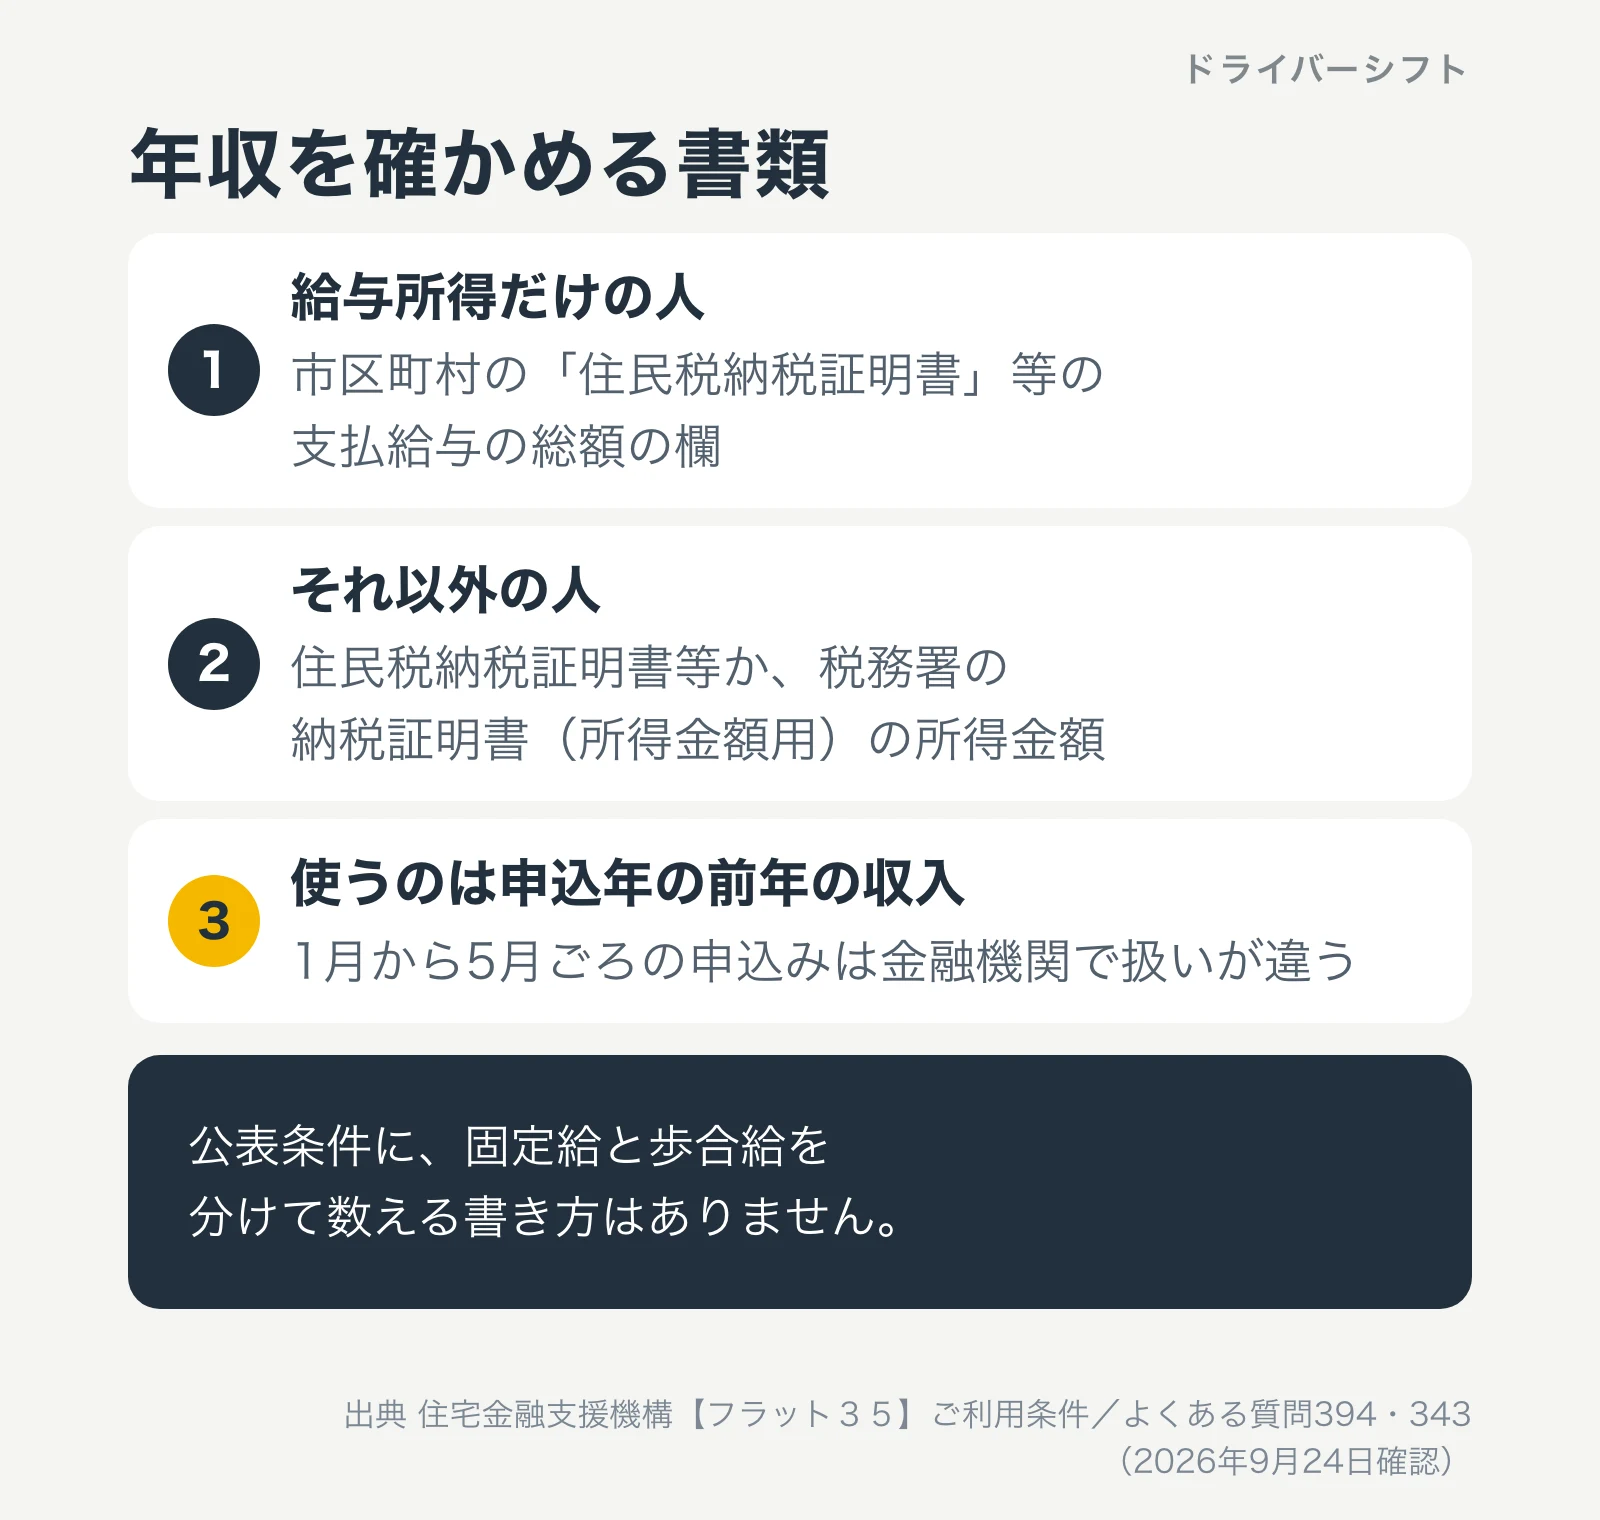
フラット35で使う年収は、原則として申込年の前年の収入を証明する公的な書類の金額です。よくある質問394によると、給与所得だけの人は、市区町村が発行する「住民税納税証明書」等の支払給与の総額の欄で確かめます。給与所得以外もある人は、住民税納税証明書等か、税務署の「納税証明書(所得金額用)」の所得金額の欄です。
公的な証明書がまだ出ない1月から5月ごろに申し込む場合は、金融機関によって扱いが違うことがある、とご利用条件のページに書かれています。
歩合給は分けて数えるのか
タクシー運転手の多くは、固定給と歩合給を組み合わせた給与です。歩合が多いと住宅ローンで不利になる、という話はよく聞きますが、公表されている資料で確かめられる範囲は次のとおりです。
- フラット35のご利用条件とよくある質問は、年収を「給与収入金額」「支払給与の総額」と書いていて、固定給と歩合給を分けて数える書き方はない
- 各金融機関が、歩合の割合や月ごとの収入の変動をどう見るかは公表されていない
- 隔日勤務などの勤務形態をどう見るかも、公表された資料は見つからなかった
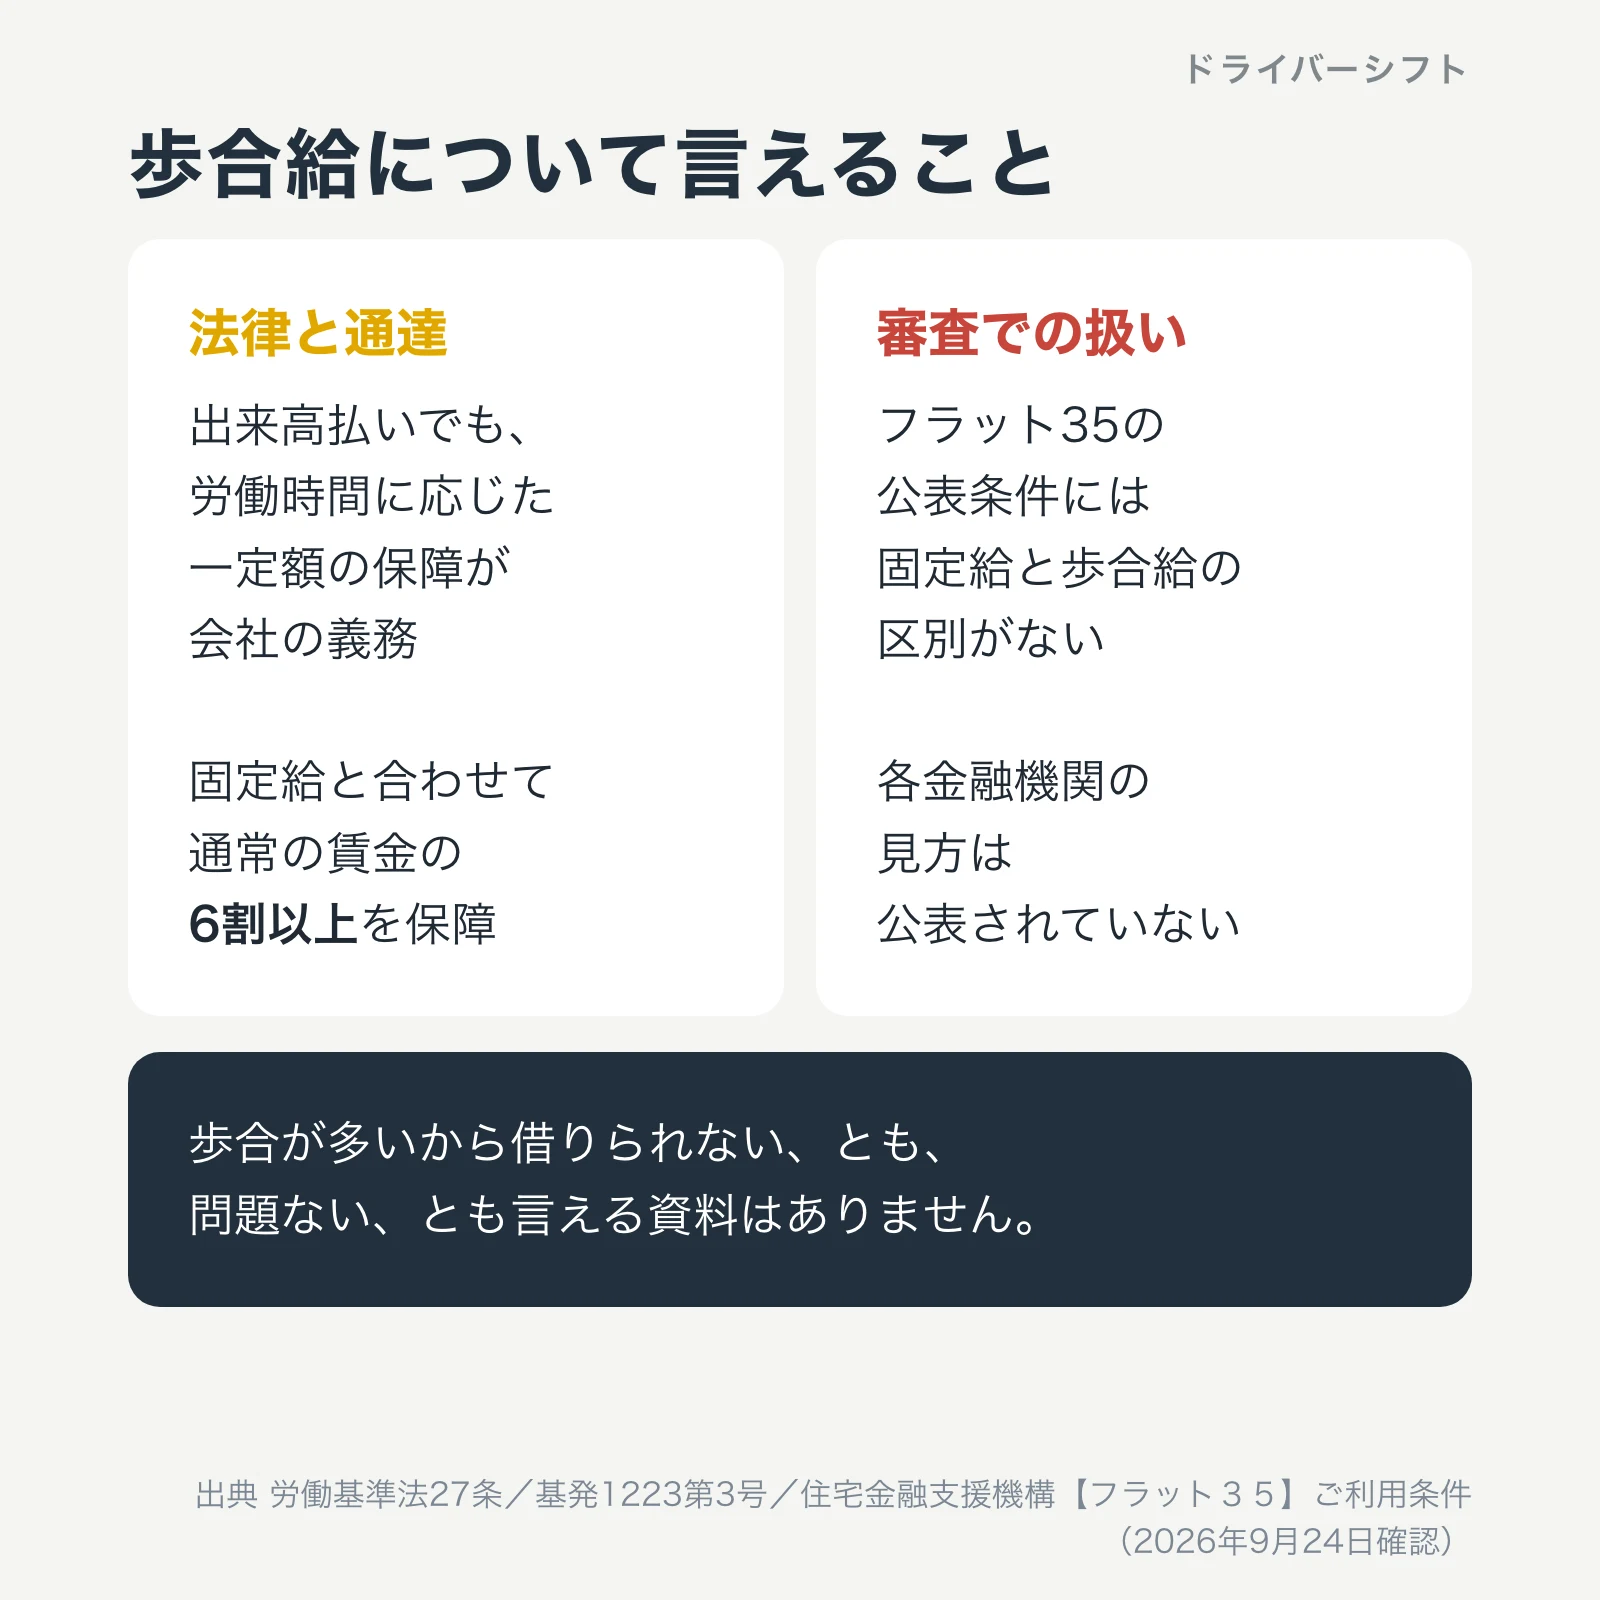
つまり、歩合が多いから借りられないとも、歩合でもまったく問題ないとも、一次資料からは言えません。申し込む金融機関に、自分の給与明細と証明書を見せて聞くのが確実です。
なお、歩合給そのものには法律の決まりがあります。労働基準法27条は、出来高払制で働く人に、会社が労働時間に応じた一定額の賃金を保障しなければならないと定めています。タクシーなどの運転者については、厚生労働省の通達で、固定的給与と合わせて通常の賃金の6割以上が保障されるよう保障給を定めることとされています。歩合のしくみは稼げる人と稼げない人の違いの記事で詳しく書いています。
転職したばかりでも申し込める。年収は割り戻して数える
タクシー会社に入ってすぐ家を買いたい人にとって、いちばん気になるのが勤続年数だと思います。フラット35のご利用条件には勤続年数の決まりはなく、よくある質問390では、最近転職して給与を受けている人も「お申込みいただけます」と答えています。
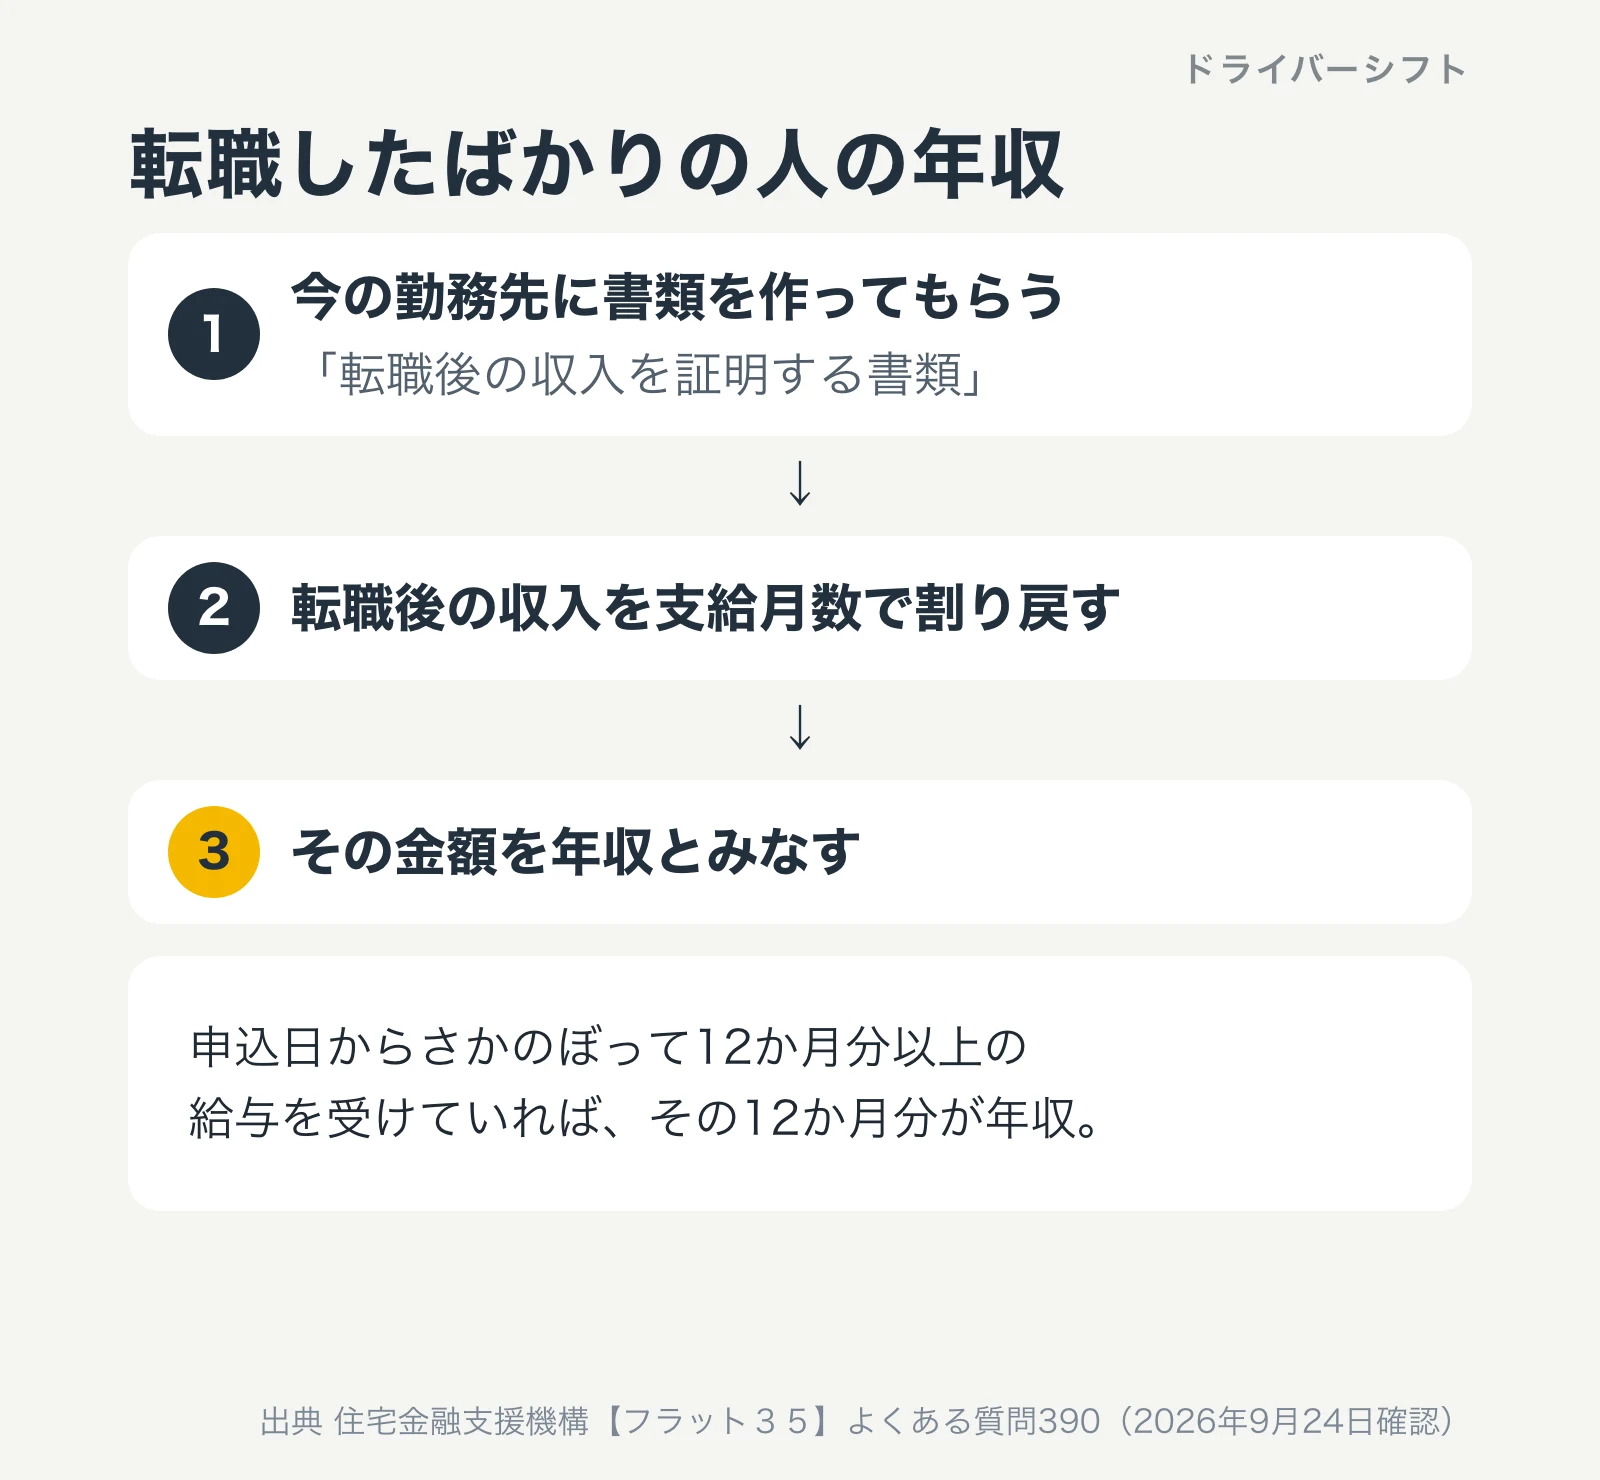
このときの年収は、次のように数えます。
- 今の勤務先に「転職後の収入を証明する書類」を作ってもらう
- その書類に書かれた転職後の収入を、給与が支給された月数で割り戻し、その金額を年収とみなす
- 申込日からさかのぼって12か月分以上の給与を受けていれば、割り戻さずに、その12か月分の給与を年収とみなす
前年の証明書には前の仕事の収入が載っているので、転職後の収入で見てもらうための方法です。ただし、よくある質問390と394のどちらも、転職した人の詳しい扱いは取扱金融機関に問い合わせるよう書いています。入社してから何か月で申し込めるか、どの書類が要るかは、金融機関ごとに確かめてください。
パートから正社員も転職扱いになる
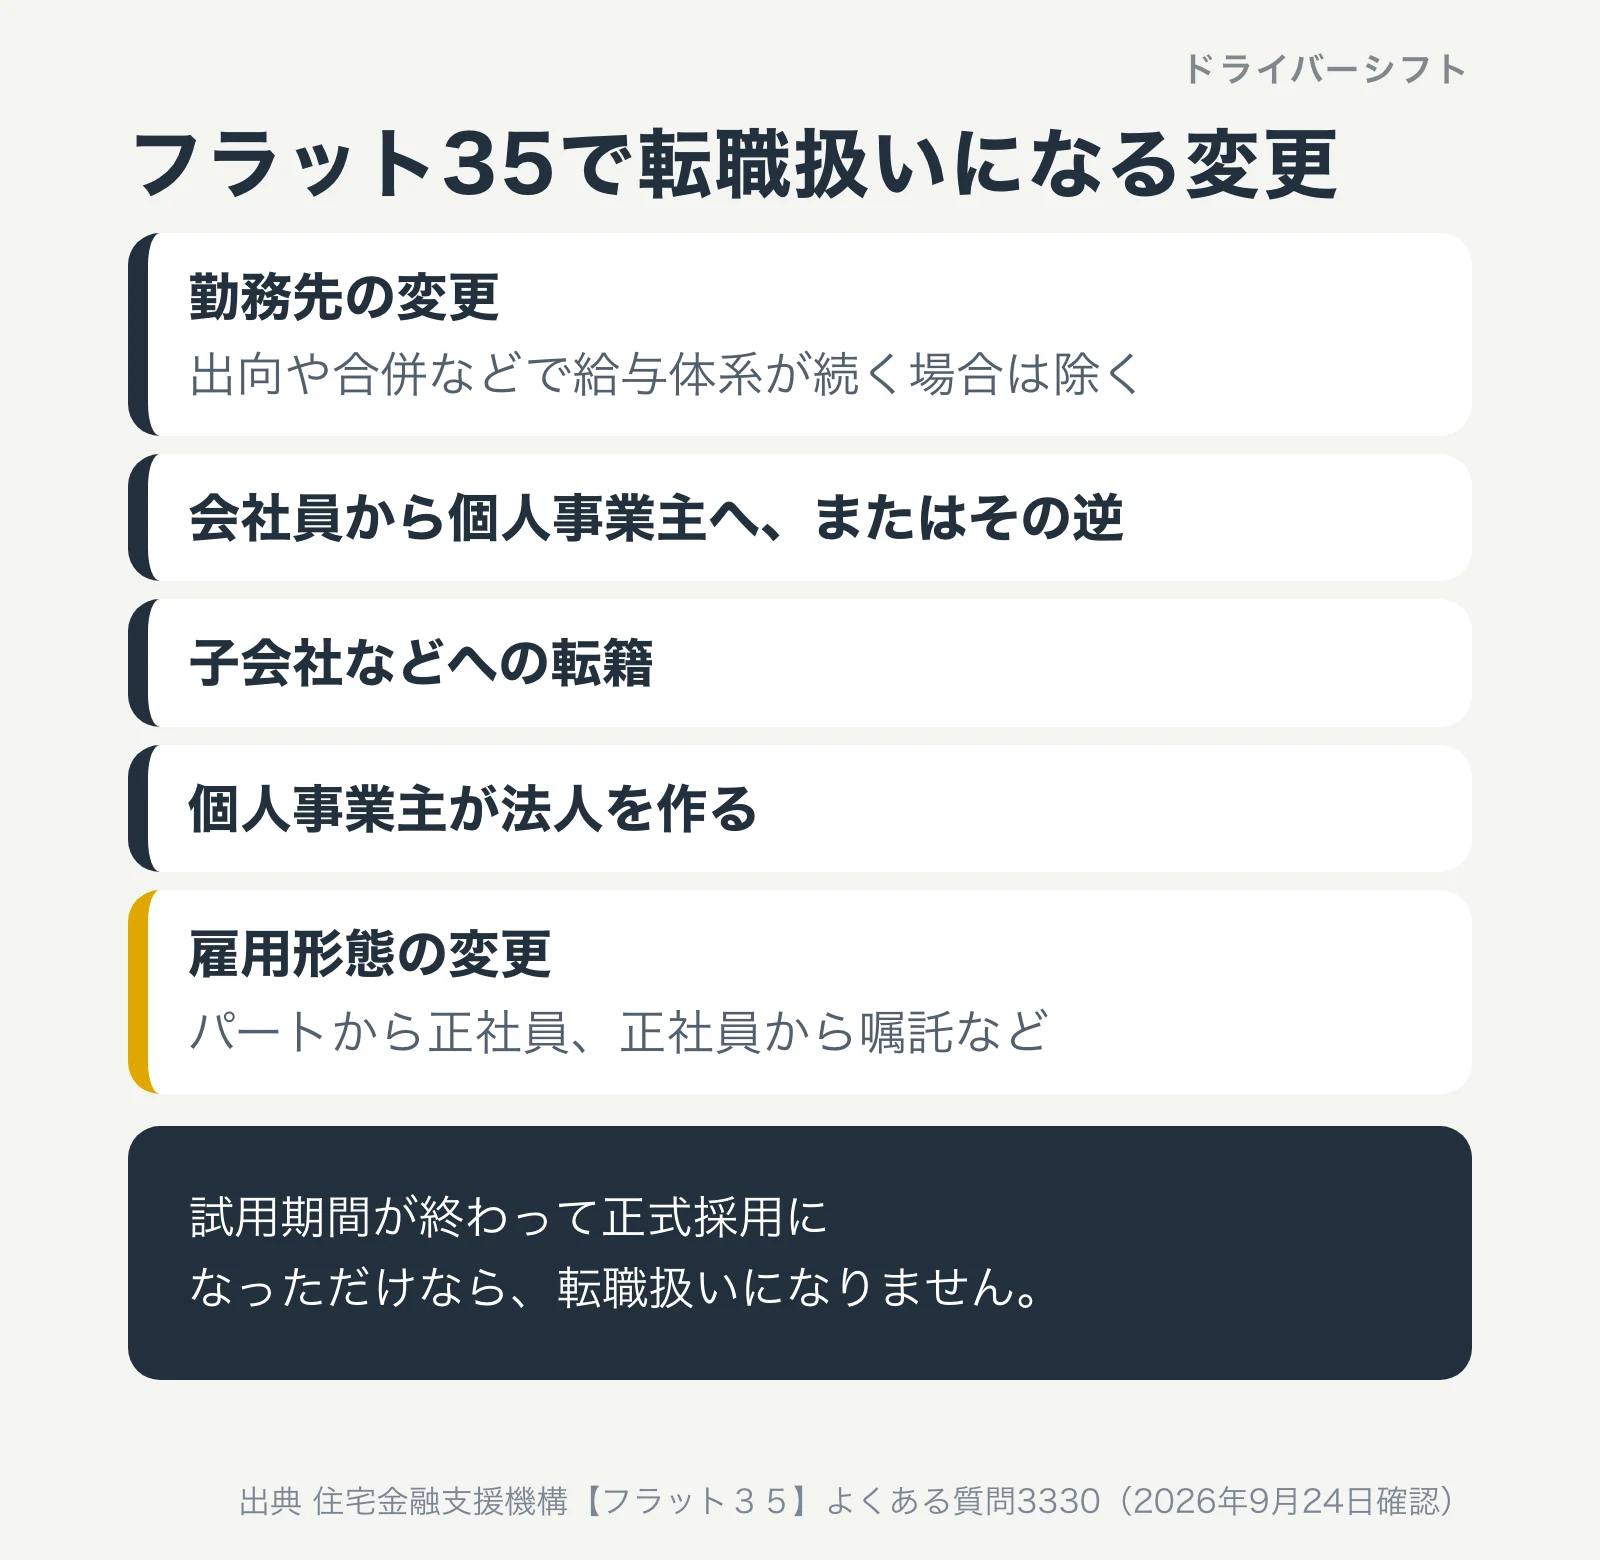
よくある質問3330では、転職扱いになる変更を挙げています。勤務先を変えたときのほか、会社員から個人事業主への変更やその逆、子会社などへの転籍、個人事業主が法人を作る場合、そして雇用形態の変更です。雇用形態の変更の例として、パートから正社員になる、正社員から嘱託社員になる、が挙がっています。単に試用期間が終わって正式に採用されただけなら、転職扱いにはなりません。
タクシーでは、定時制(パート)で入ってから正社員に切り替える人もいます。その場合、切り替えた時点から転職扱いとして年収を見られる可能性があります。定時制の働き方はタクシーのパート・アルバイトの記事にまとめています。
年収が足りないときの収入合算
本人の年収だけでは総返済負担率の基準を満たせない場合、条件を満たす1人の収入を合算できます(よくある質問376)。対象は、直系の親族や配偶者(婚約者、内縁関係の人、同性パートナーを含む)で、申込時に70歳未満、本人と同居する人です。合算する人は連帯債務者になり、1人だけです。合算できるのは合算する人の年収の全額までですが、年収の50%を超えて合算すると、返済期間が短くなる場合があります。
筆者の場合(2018年から2020年ごろ、都内で乗務していたとき)
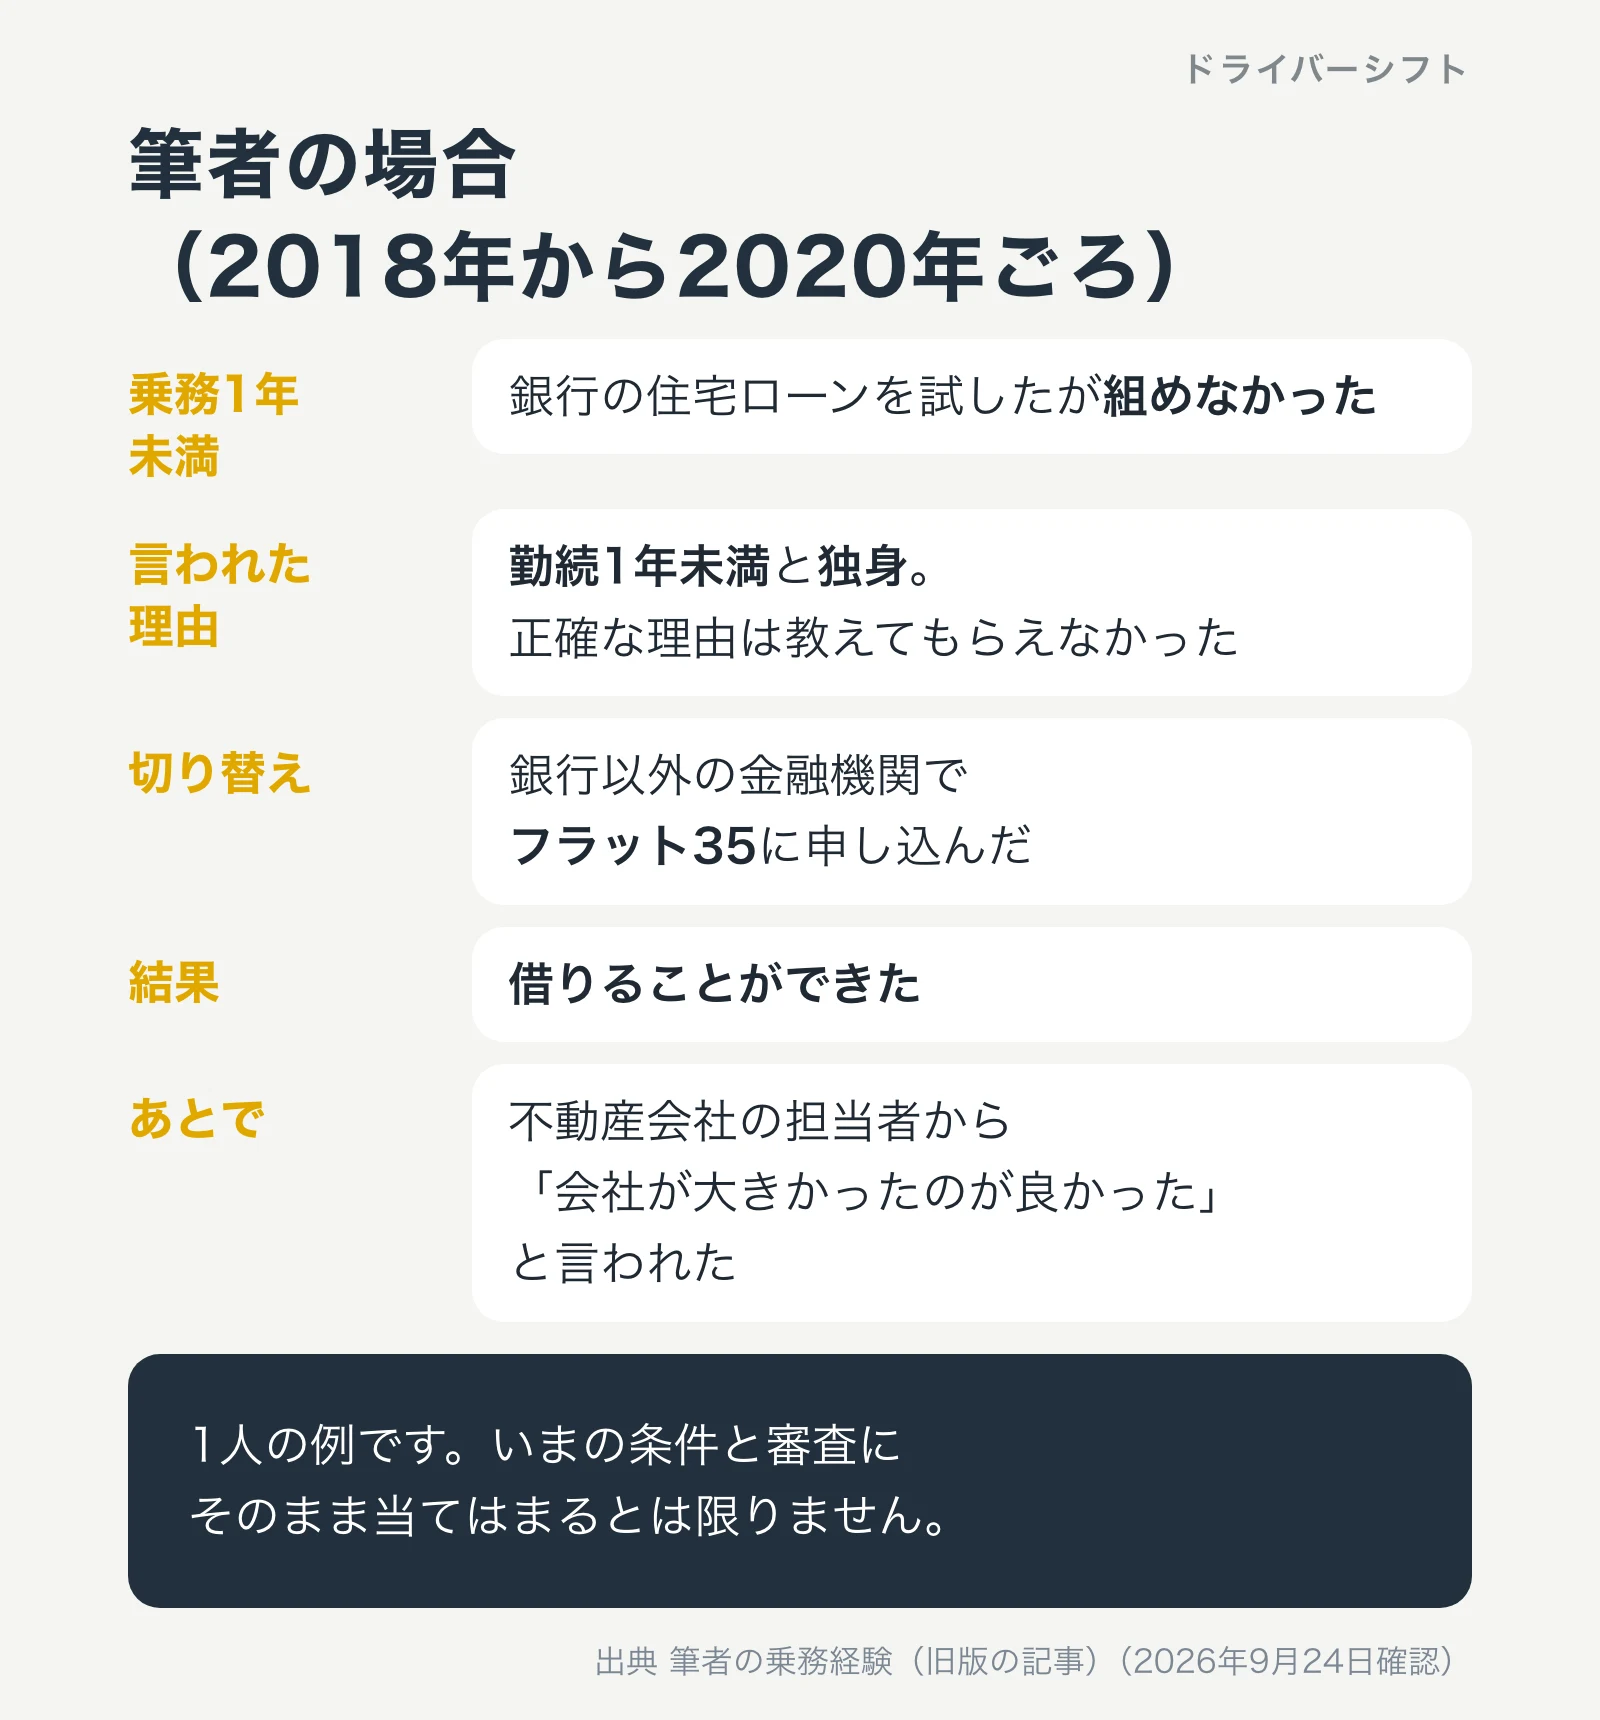
ここからは、以前のこの記事に書いていた筆者の体験です。筆者が都内で乗務していた2018年から2020年ごろのことで、いまの条件や審査にそのまま当てはまるとは限りません。1人の例として読んでください。
筆者はタクシー運転手になってから家を買いました。最初は不動産会社の担当者と一緒に、銀行の住宅ローンを試しましたが、組めませんでした。そのとき言われた理由は、勤続年数が1年未満だったことと、独身だったことです。ほかにも理由があったのかもしれませんが、正確なところは教えてもらえませんでした。
そこで銀行以外の金融機関に切り替え、フラット35で申し込んだところ、借りることができました。あとになって不動産会社の担当者から、勤めている会社が大きかったのが良かった、と言われたことも覚えています。ただ、これは担当者の感想で、フラット35の公表条件に勤務先の規模の決まりはありません。
筆者のまわりでも、家を買った乗務員を何人も知っています。タクシー運転手だから住宅ローンは無理、とあきらめる必要はないと思います。一方で、以前の記事に書いた「フラット35なら楽勝」は言い過ぎでした。上で見たとおり、総返済負担率の基準があり、審査の結果で希望にそえない場合もあります。
家のほうにも条件がある
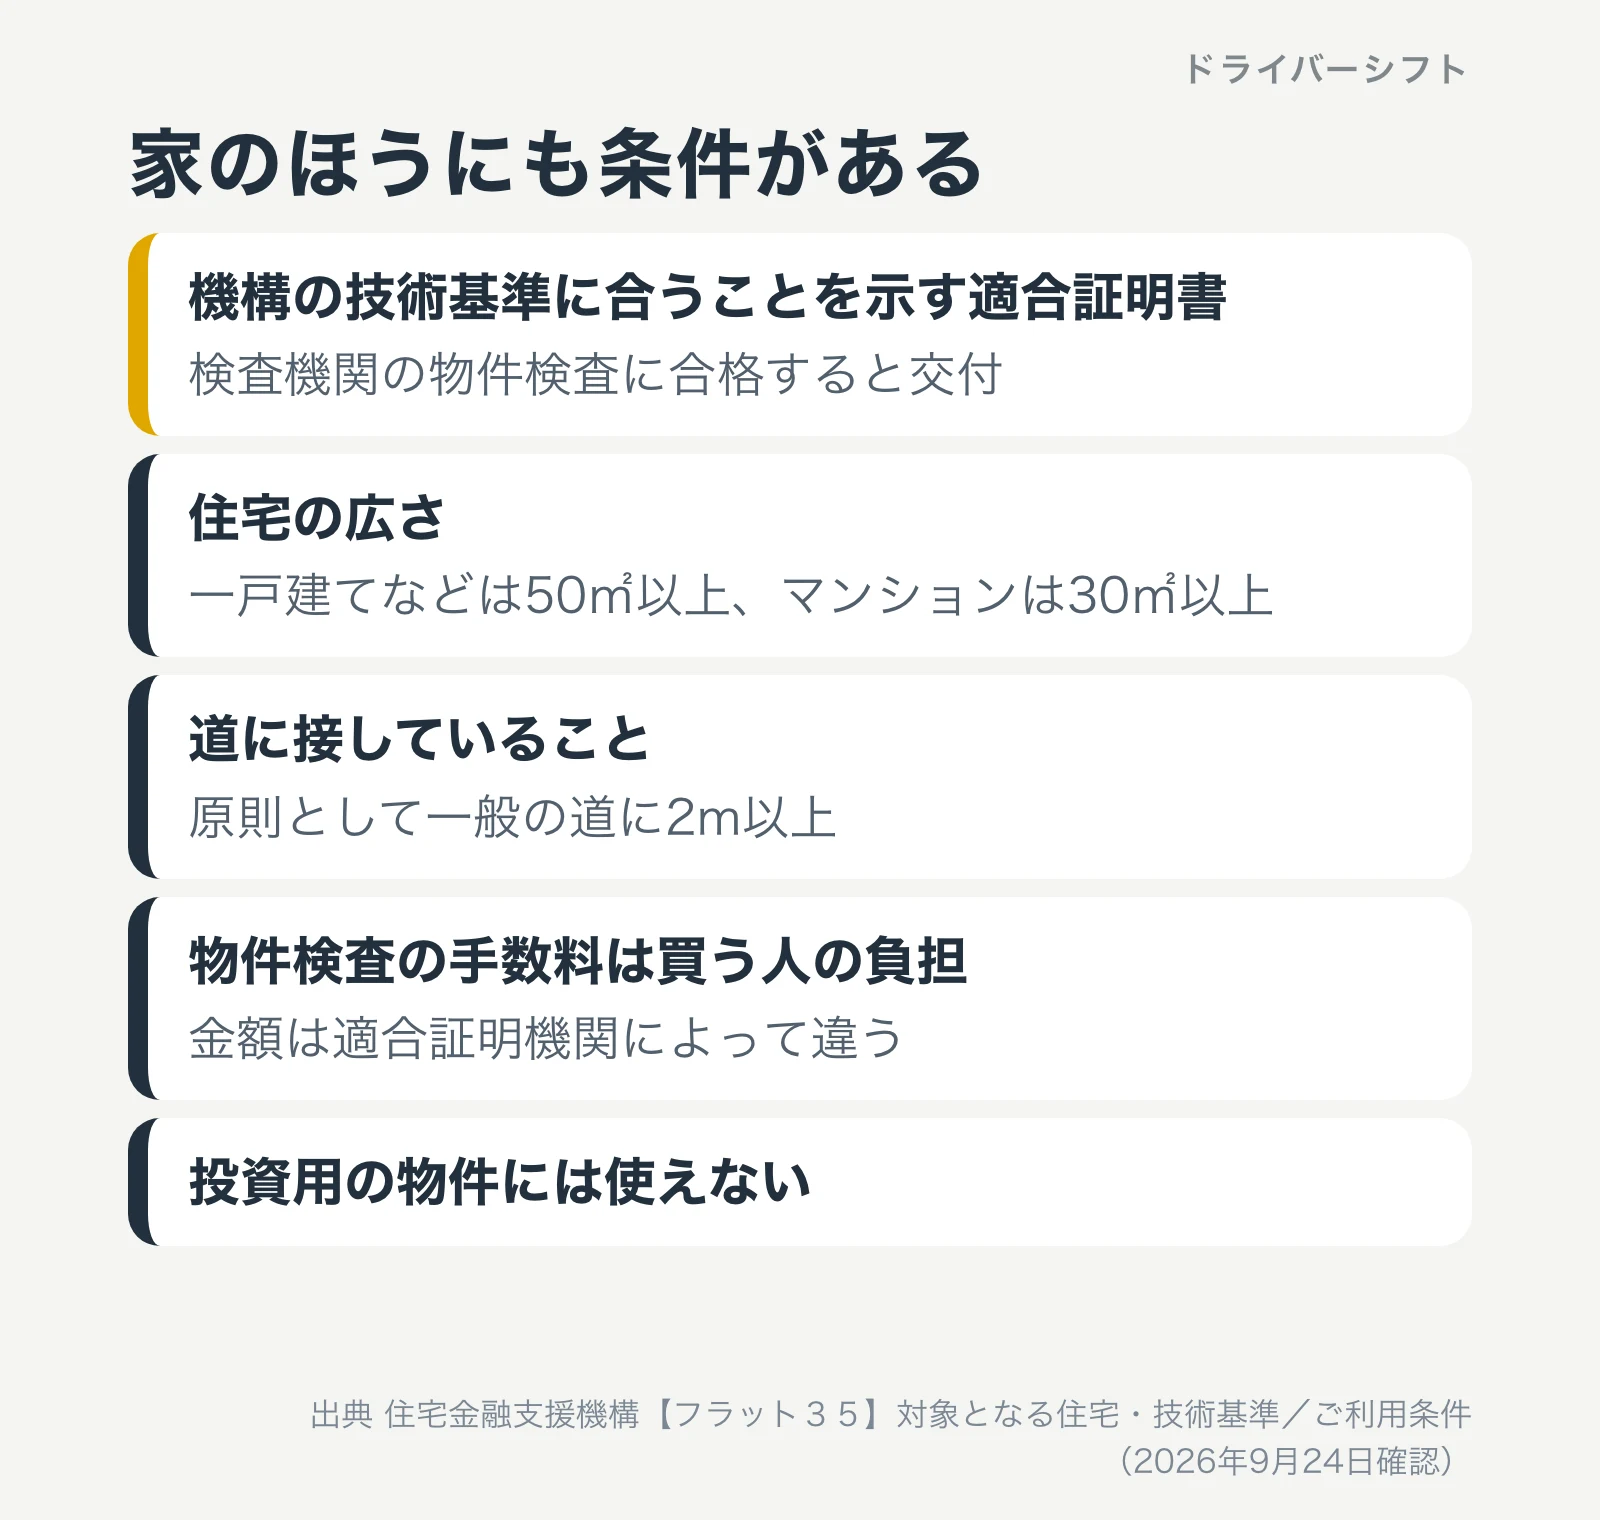
フラット35は、借りる人だけでなく、買う家にも条件があります。対象となる住宅・技術基準のページによると、新築住宅では、機構が決めた技術基準に合うことを示す適合証明書を取る必要があります。検査機関に物件検査を申請し、合格すると交付されます。
- 住宅の広さは、一戸建てなどが50㎡以上、マンションが30㎡以上
- 原則として一般の道に2m以上接していること
- 物件検査の手数料は買う人の負担で、金額は適合証明機関によって違う
- 第三者に貸す目的の投資用の物件には使えない
建売住宅やマンションでは、売主がフラット35に対応しているかを示していることが多いので、購入前に確かめてください。注文住宅では、設計の段階から技術基準に合わせておく必要があります。
2026年9月のフラット35の金利
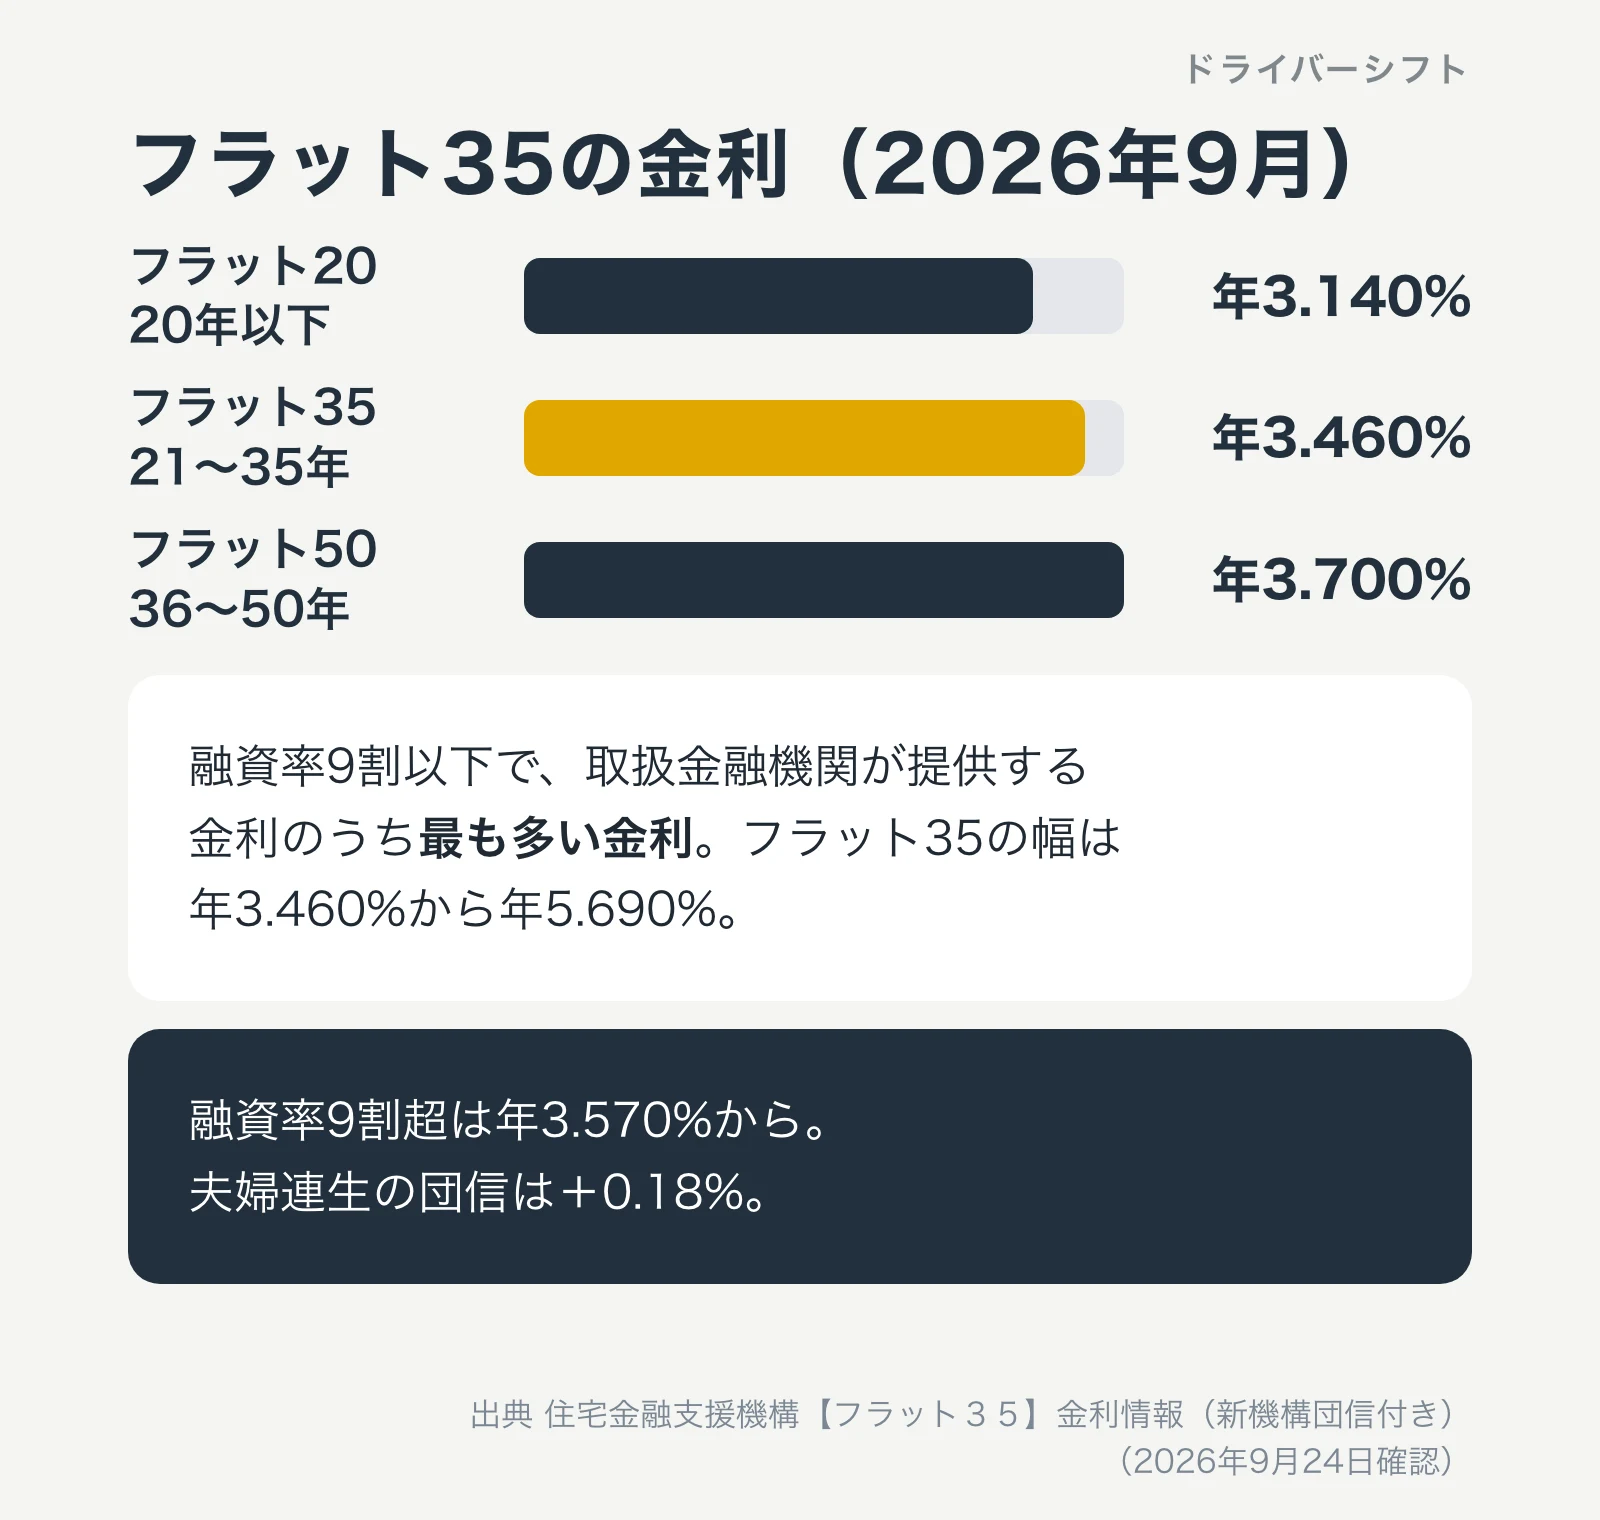
機構の金利情報では、取扱金融機関が提供する金利の範囲と、最も多い金利を毎月公表しています。2026年9月の資金受取分(新機構団信付き)は次のとおりです。
| 商品と借入期間 | 融資率9割以下 | 最も多い金利 |
|---|---|---|
| フラット20(20年以下) | 年3.140%から年5.370% | 年3.140% |
| フラット35(21年以上35年以下) | 年3.460%から年5.690% | 年3.460% |
| フラット50(36年以上50年以下) | 年3.700%から年5.620% | 年3.700% |
融資率(物件の価格に対する借入額の割合)が9割を超えると金利は上がり、フラット35では年3.570%から年5.800%です。団体信用生命保険を夫婦で入るデュエットにすると掲載の金利に0.18%、新3大疾病付きにすると0.24%が足されます。
金利は毎月変わります。上の借入額の目安も、金利が変われば変わるので、申し込むときはその月の金利で計算し直してください。
住宅ローン控除(2026年に入居した場合)
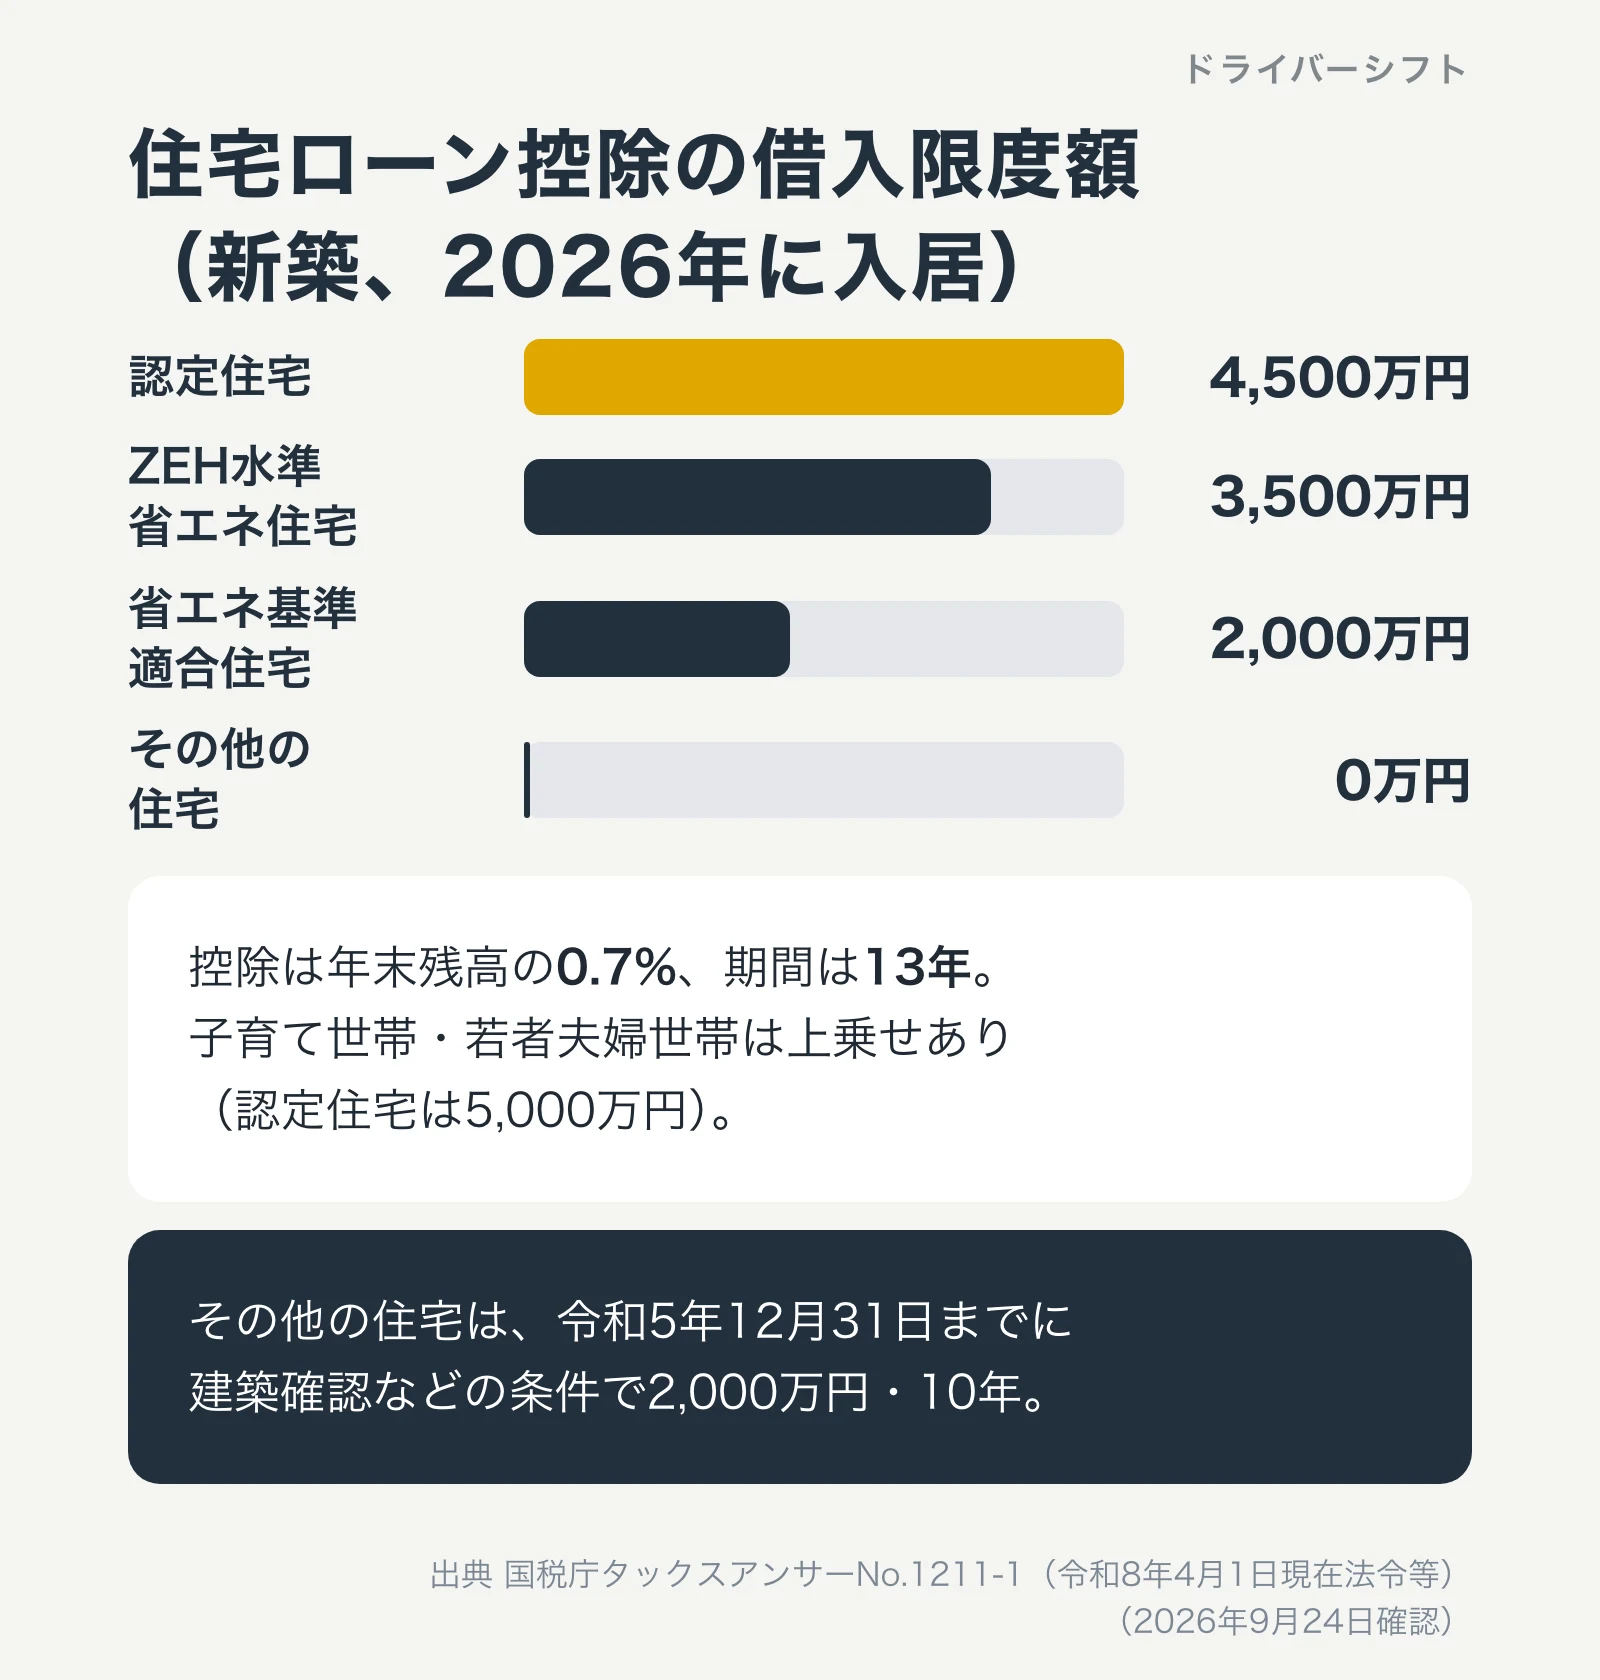
家を買ったあとに関わるのが、所得税の住宅借入金等特別控除(住宅ローン控除)です。国税庁のタックスアンサーNo.1211-1(令和8年4月1日現在法令等)によると、令和4年から令和12年までに住み始めた場合、住宅ローン等の年末残高の0.7%を、その年の所得税から差し引けます。
新築の場合
借入限度額と控除期間は、家の省エネ性能の区分で大きく変わります。新築で令和8年(2026年)に住み始めた場合は次のとおりです。
| 住宅の区分 | 借入限度額 | 控除期間 | 1年の控除限度額 |
|---|---|---|---|
| 認定住宅(長期優良住宅・低炭素住宅) | 4,500万円 | 13年 | 31.5万円 |
| ZEH水準省エネ住宅 | 3,500万円 | 13年 | 24.5万円 |
| 省エネ基準適合住宅 | 2,000万円 | 13年 | 14万円 |
| その他の住宅 | 0万円 | 0年 | 0万円 |
40歳未満で配偶者がいる人、配偶者が40歳未満の人、19歳未満の扶養親族がいる人(子育て世帯・若者夫婦世帯)は、借入限度額が上乗せされ、認定住宅なら5,000万円、ZEH水準省エネ住宅なら4,500万円、省エネ基準適合住宅なら3,000万円です。省エネ基準に合わない「その他の住宅」は、令和5年12月31日までに建築確認を受けたものか、令和6年6月30日までに建築されたものに限り、借入限度額2,000万円で10年間の控除が受けられます。
中古の場合
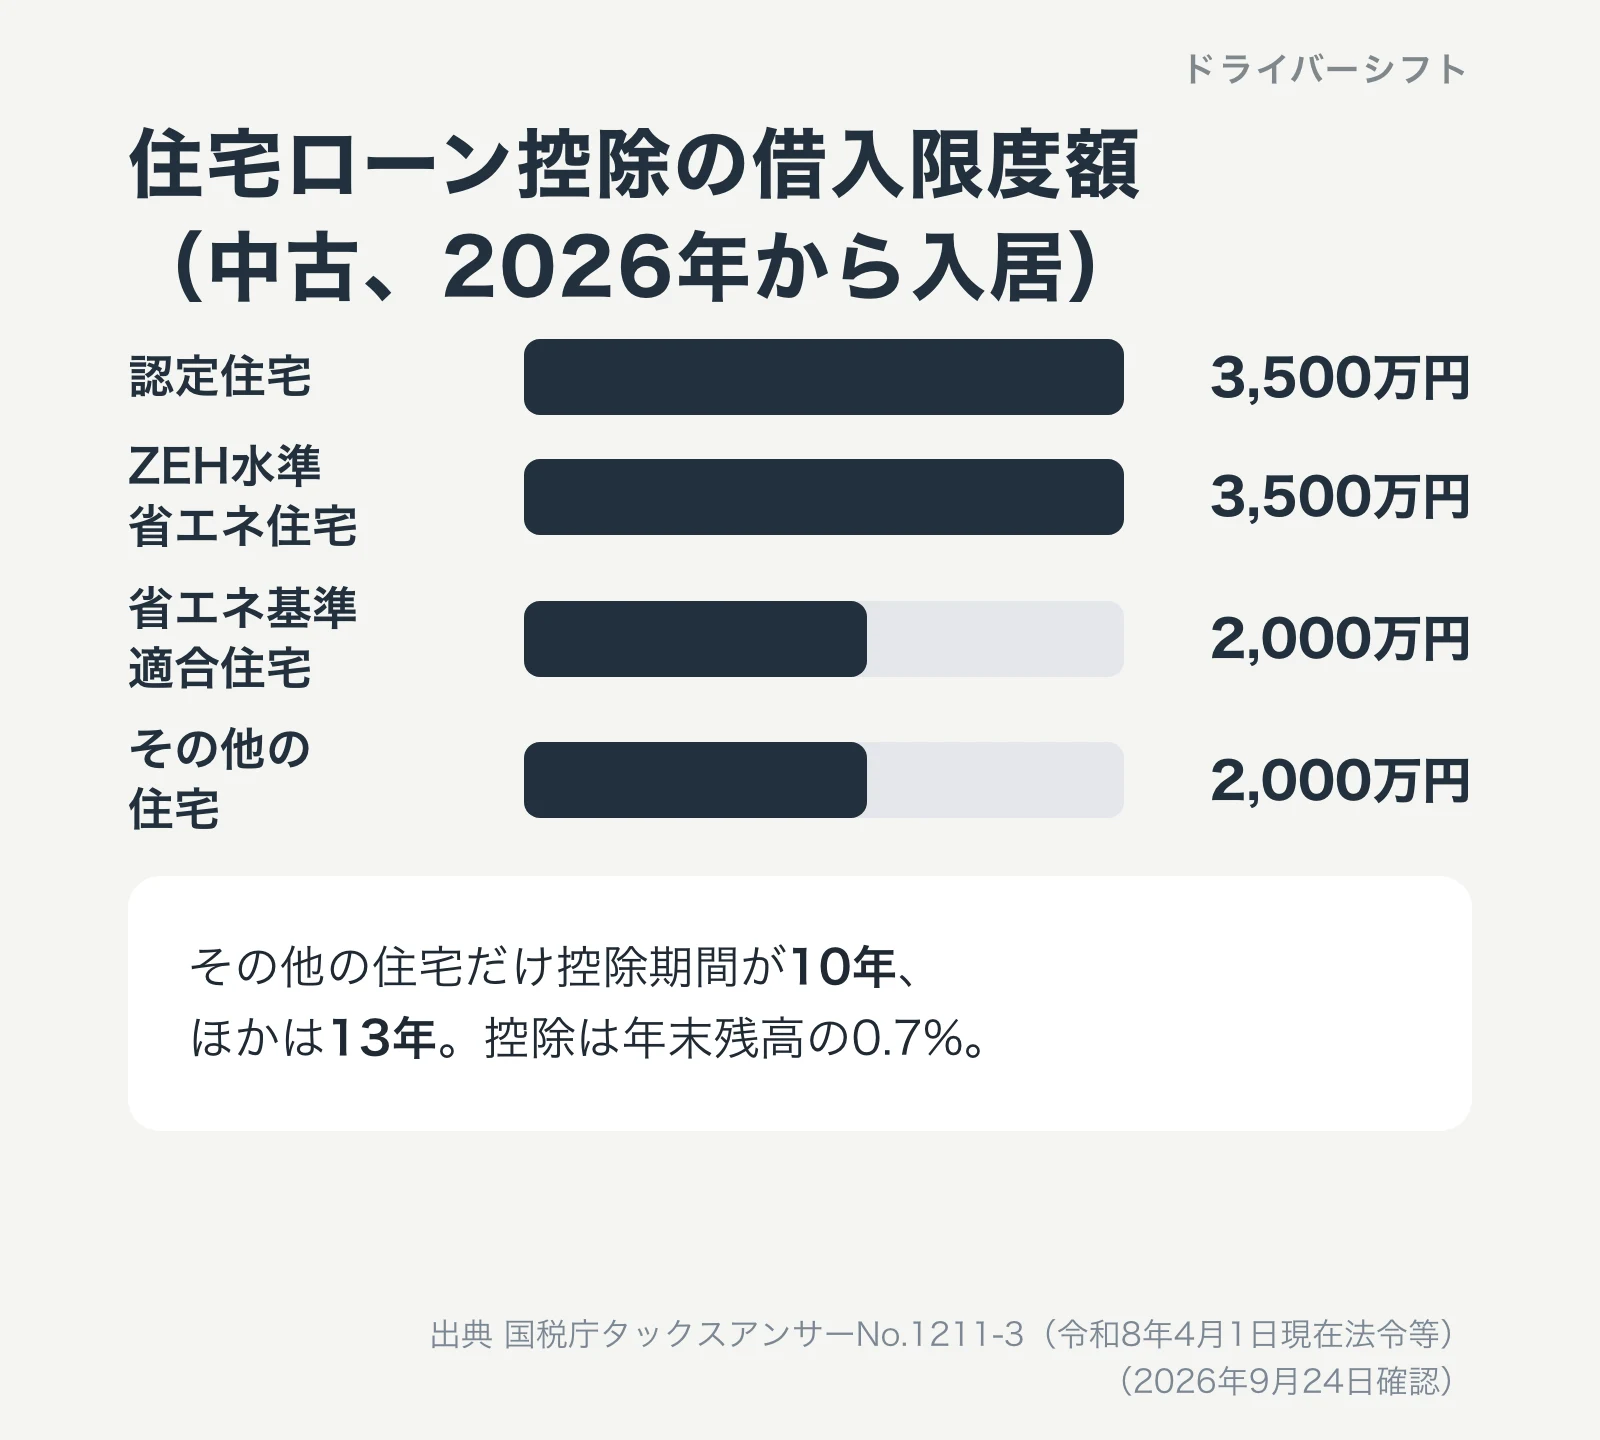
中古住宅についてはタックスアンサーNo.1211-3にあります。令和8年から令和12年に住み始めた場合、認定住宅とZEH水準省エネ住宅は3,500万円・13年、省エネ基準適合住宅は2,000万円・13年、その他の住宅は2,000万円・10年です。子育て世帯・若者夫婦世帯は、認定住宅とZEH水準省エネ住宅が4,500万円、省エネ基準適合住宅が3,000万円に上乗せされます。
主な要件と、1年目は確定申告
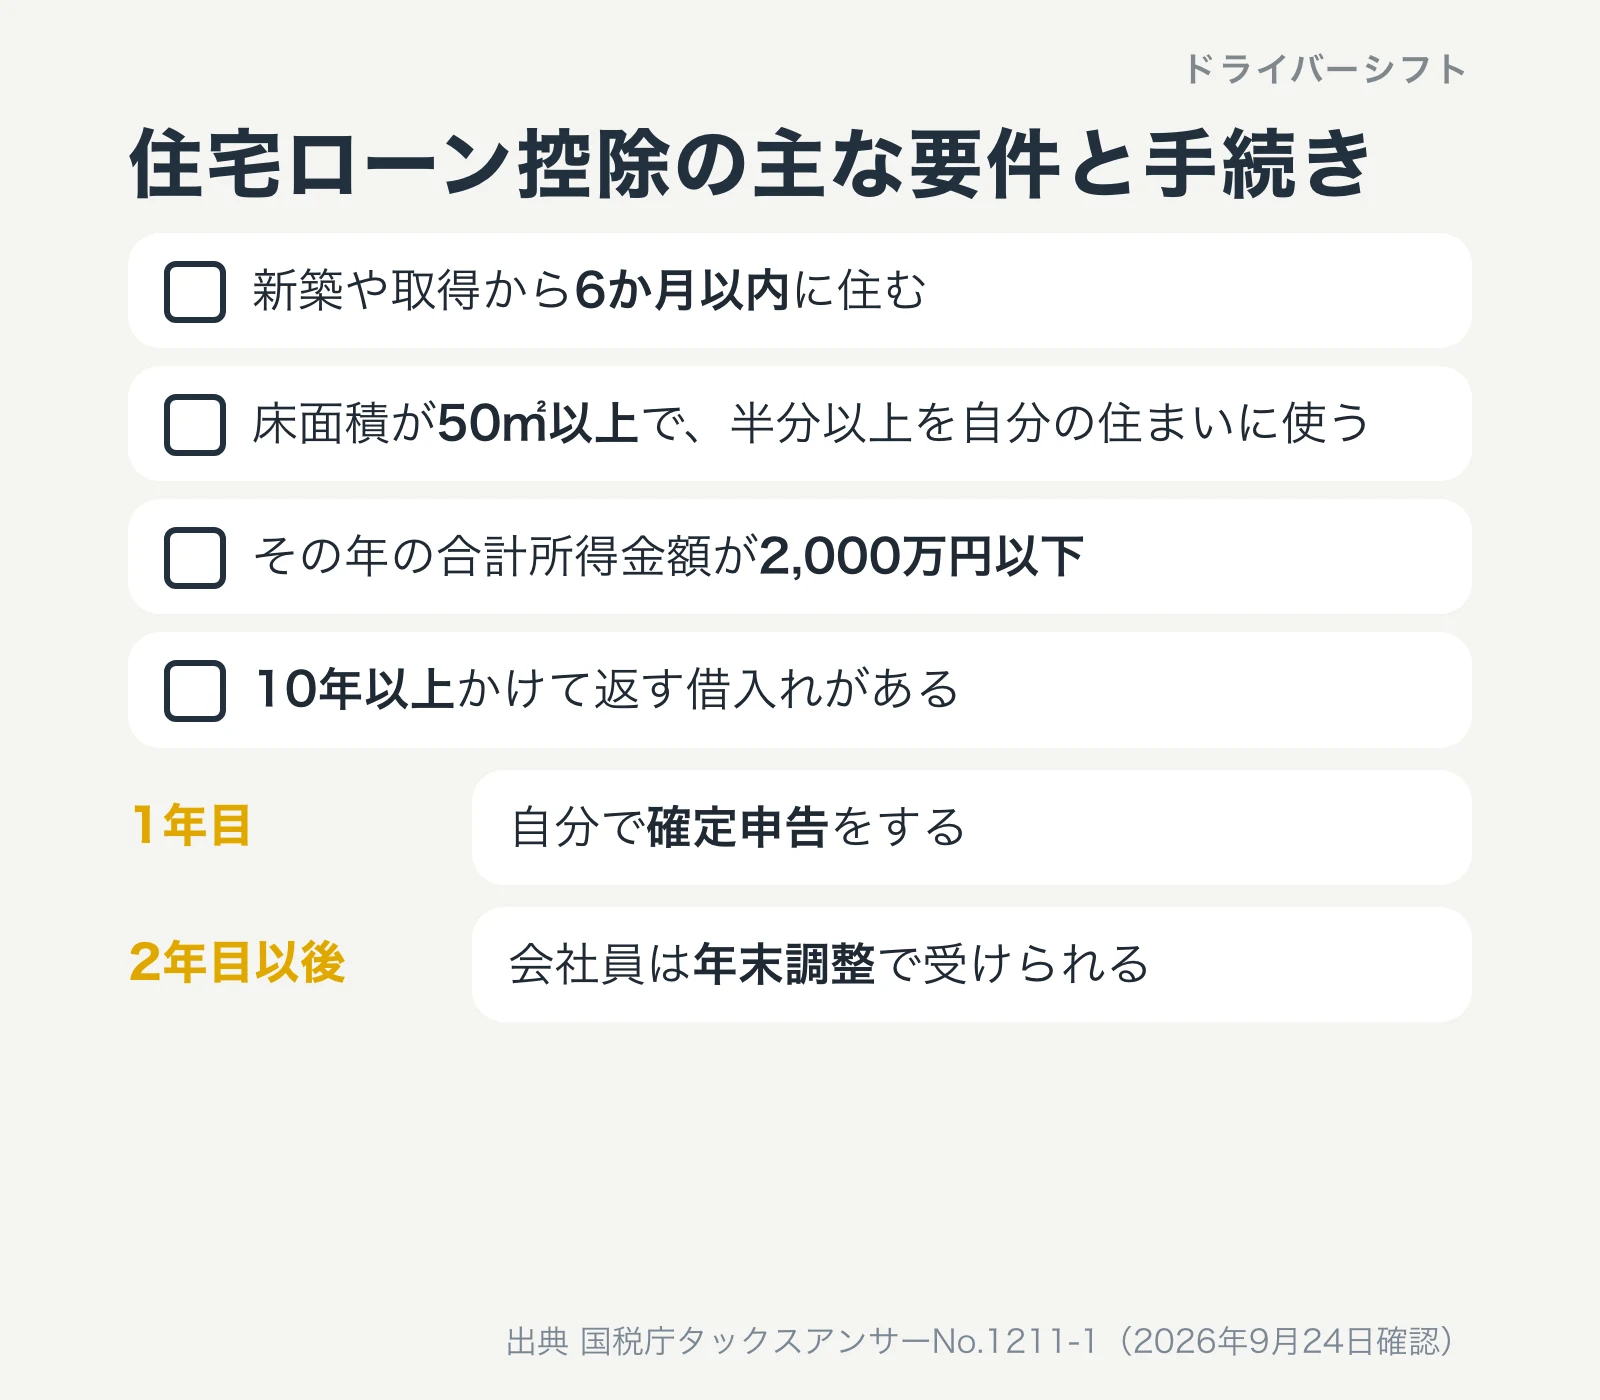
- 新築や取得の日から6か月以内に住む
- 床面積が50㎡以上で、半分以上を自分の住まいに使う(40㎡以上50㎡未満の特例は、合計所得金額1,000万円以下)
- その年の合計所得金額が2,000万円以下
- 10年以上かけて分割で返す、家のための借入れがある
勤務先からの借入れは、無利子か0.2パーセントに満たない利率なら対象外です。親族や知人からの借入れは、すべて対象になりません。
手続きは、控除を受ける最初の年だけ、自分で確定申告をします。会社員(給与所得者)は、2年目以後は年末調整で受けられます。法人タクシーの乗務員は会社に雇われて給与を受けているので、1年目の確定申告を忘れなければ、2年目からは会社の年末調整で手続きできます。
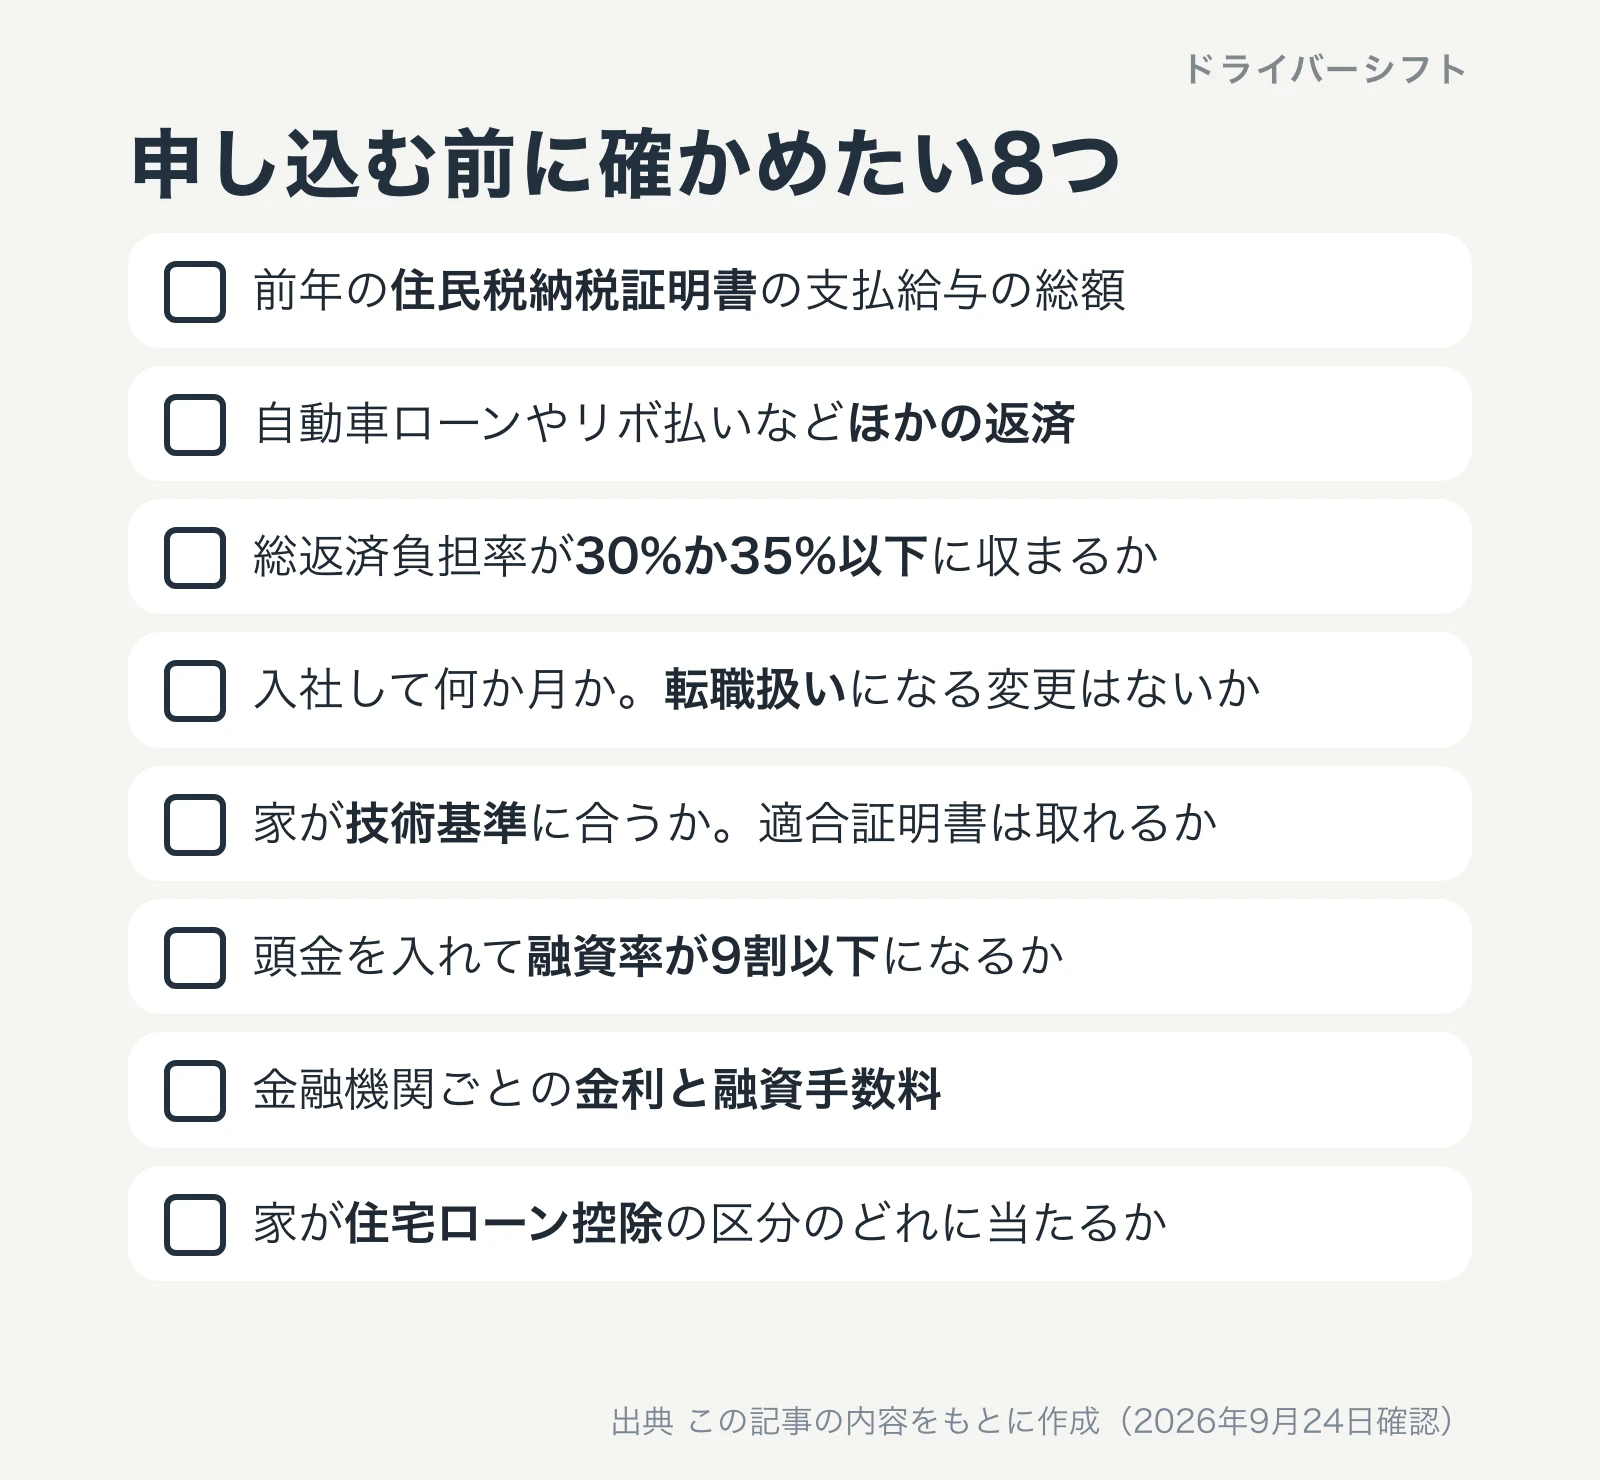
申し込む前に確かめたいこと
ここまでの内容を、申し込む前の確認の順番に並べ直します。
- 前年の住民税納税証明書で、支払給与の総額がいくらかを見る
- 自動車ローン、カードのリボ払いや分割払いなど、ほかの返済を書き出す
- 総返済負担率が、年収に応じて30%か35%以下に収まるかを計算する
- 入社して何か月か、パートから正社員への切り替えなど転職扱いになる変更がないかを確かめる
- 買う家が技術基準に合い、適合証明書が取れるかを売主や建築会社に確かめる
- 頭金を入れて、融資率が9割以下になるかを見る
- 複数の金融機関で、金利と融資手数料、必要な書類を比べる
- 家が住宅ローン控除のどの区分に当たるか(省エネ性能)を確かめる
タクシーの勤務の形(日勤、夜勤、隔日勤務)や給与のしくみは会社ごとに違います。仕事の中身はタクシー運転手の仕事内容の記事で確かめられます。
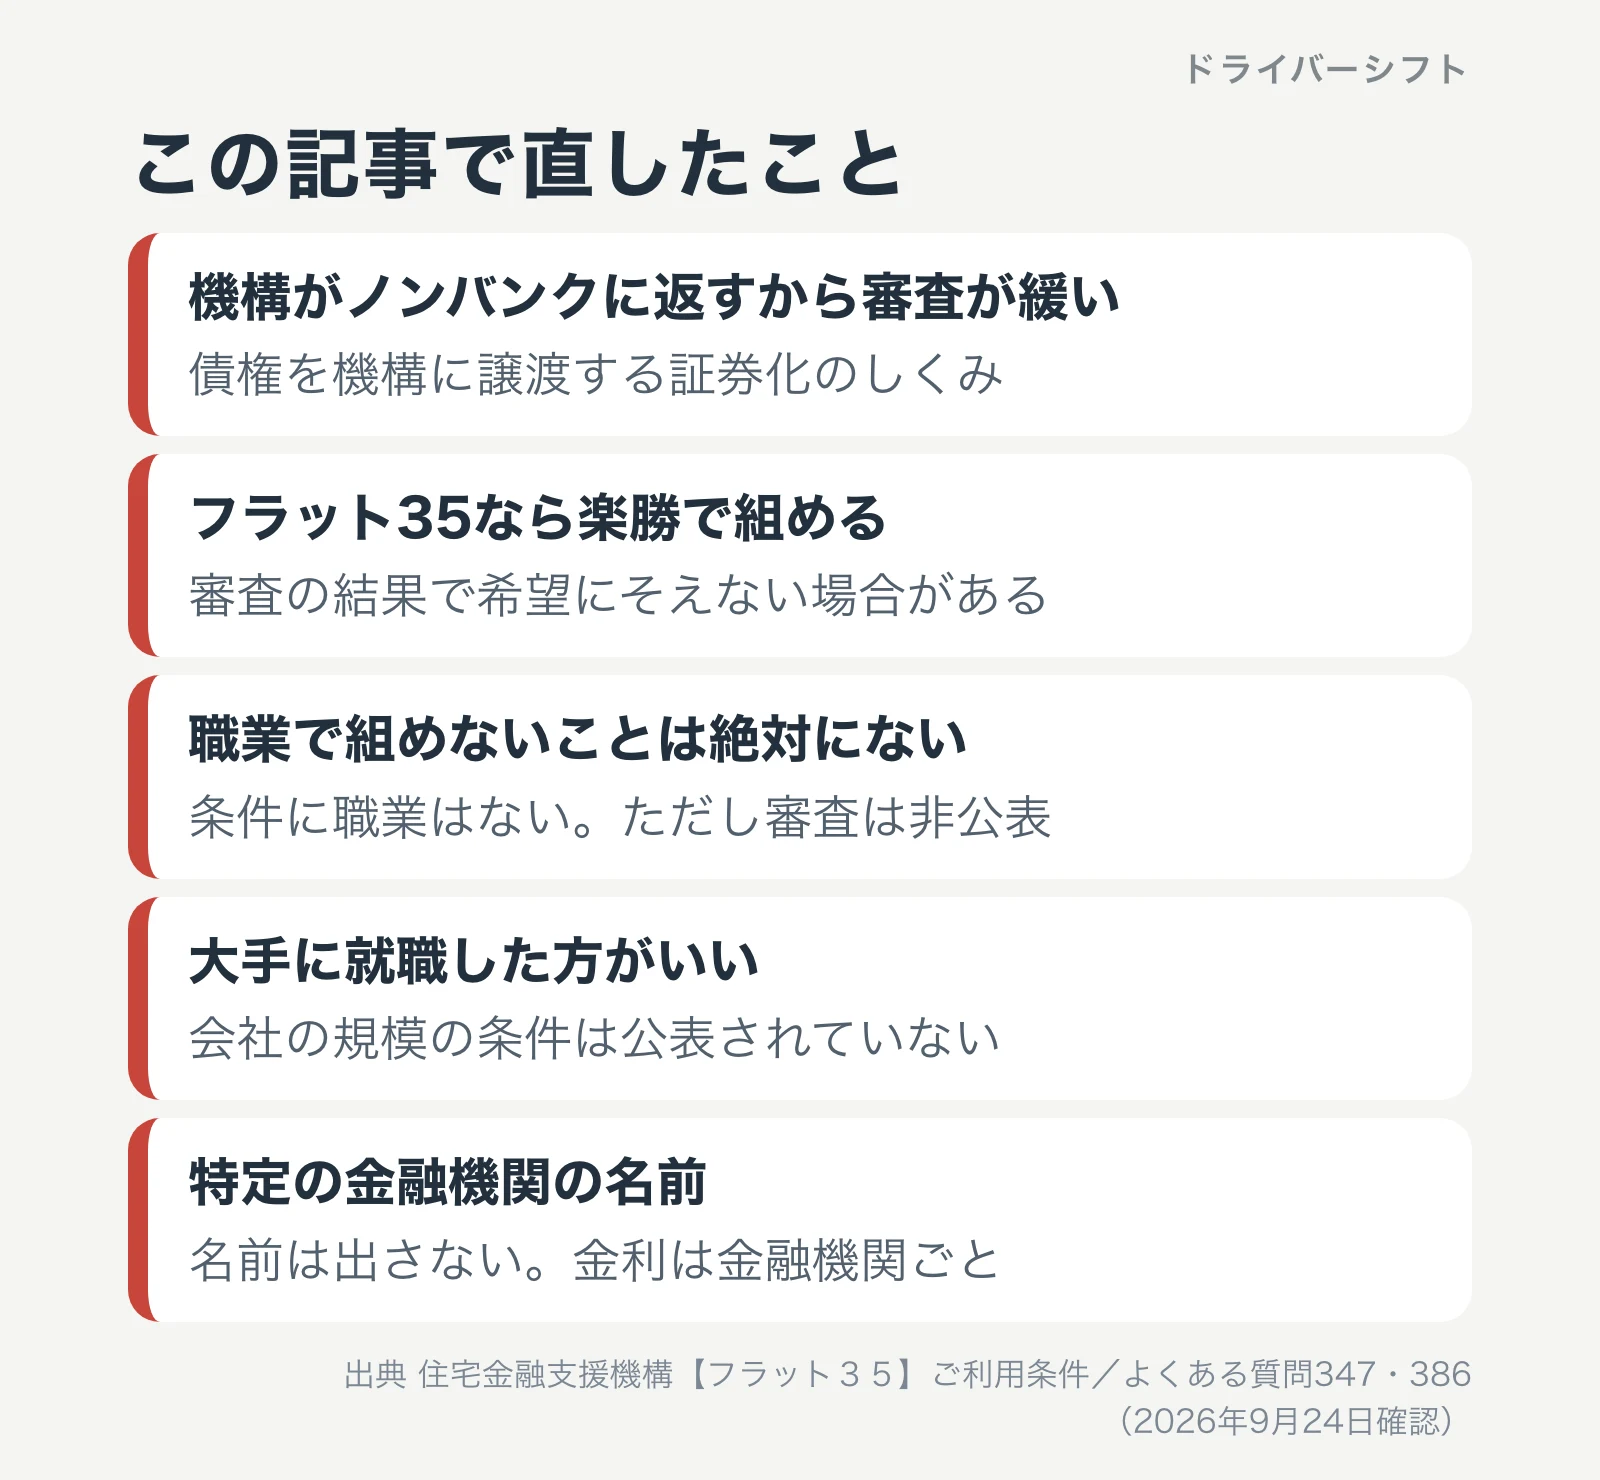
この記事で訂正したこと
この記事は2019年11月20日に公開したものを、2026年9月24日に書き直しました。以前の版には、根拠を示せない記述や言い過ぎの表現がありました。主なものを並べます。
| 以前の版の記述 | いまの事実 |
|---|---|
| 銀行以外の金融機関は審査が緩い。フラット35なら返せなくなっても機構が金融機関に返すので困らない | フラット35は、金融機関が融資と同時に債権を機構に譲渡する証券化のしくみ。審査が緩いと言える公式の根拠はない |
| フラット35でなら楽勝で住宅ローンを組める | 総返済負担率の基準があり、審査の結果で希望にそえない場合があると公式に明記されている |
| タクシー運転手という職業だから組めないことは絶対にない | フラット35の公表条件に職業の決まりはない。ただし各金融機関の審査の中身は公表されておらず、絶対とは言えない |
| 大手に就職した方がいい | 公表条件に勤務先の規模の決まりはない。筆者が担当者から言われた感想にとどめる |
| 特定の金融機関の名前を挙げていた | 名前は出さない。金利と手数料は金融機関ごとに違う |
| 銀行には勤続3年以上、預金300万円以上などの条件がある | 一次資料で確かめられなかったので削除した |
| いつの時点の話か書いていなかった | 条件は2026年4月1日現在、金利は2026年9月、控除は令和8年4月1日現在法令等で、すべて2026年9月24日に確認 |
よくある質問
タクシー運転手でも住宅ローンは組めますか
フラット35の申込条件(2026年4月1日現在)には、職業の決まりはありません。見られるのは年齢、国籍、総返済負担率などです。ただし審査の結果で希望にそえない場合があると公式に書かれていて、銀行などの独自の商品の審査基準は公表されていません。
勤続1年未満でも申し込めますか
フラット35の条件に勤続年数の決まりはなく、最近転職した人も申し込めると機構は答えています。年収は、今の勤務先に転職後の収入を証明する書類を作ってもらい、支給された月数で割り戻して数えます。詳しい扱いは取扱金融機関で確かめてください。
歩合給は年収に入りますか
フラット35では、給与所得だけの人の年収を住民税納税証明書等の支払給与の総額で見ます。固定給と歩合給を分けて数える書き方は公表条件にありません。各金融機関が歩合の割合や月ごとの変動をどう見るかは公表されていないので、申し込む金融機関に聞いてください。
年収いくらから借りられますか
フラット35に最低年収の決まりはありません。借入額は、年収に占めるすべての借入れの年間返済額の割合が、年収400万円未満なら30%以下、400万円以上なら35%以下になるように決めます。
年収450.8万円ならいくらまで借りられますか
ほかの借入れがなく、金利年3.460%、35年、元利均等、ボーナス払いなしで計算すると、総返済負担率35%から出る上限の目安は約3,199万円です。実際に借りられる額は、物件価格と審査、そのときの金利で変わります。
車のローンがあると不利ですか
総返済負担率には、自動車ローン、教育ローン、カードローン、クレジットカードのキャッシング、分割払い、リボ払いも数えます。返済があるぶん住宅ローンに回せる額が減ります。年収450.8万円で月30,000円の返済があると、上限の目安は約3,199万円から約2,469万円に下がります。
隔日勤務だと不利になりますか
勤務形態を審査でどう見るかを示した公表資料は見つかりませんでした。フラット35の公表条件には勤務形態の決まりはありません。不利になるとも、ならないとも言える資料がないので、申し込む金融機関で確かめてください。
独身だと借りにくいですか
フラット35の公表条件に、結婚しているかどうかの決まりはありません。筆者は2018年から2020年ごろ、銀行で理由の1つとして独身を挙げられましたが、これは1人の例で、各金融機関の基準は公表されていません。
住宅ローン控除はいくら受けられますか
年末残高の0.7%を所得税から差し引けます。2026年に新築へ入居した場合、借入限度額は認定住宅4,500万円、ZEH水準省エネ住宅3,500万円、省エネ基準適合住宅2,000万円で、控除期間は13年です。1年目は確定申告、会社員は2年目から年末調整で受けられます。
フラット35の金利は年収で変わりますか
機構は、年収や住宅の規模で借入金利が変わることはないと答えています。金利が違うのは、金融機関ごとの手数料の率、融資率が9割を超えるかどうか、借入期間、団体信用生命保険の種類によるものです。
まとめ
タクシー運転手だからという理由だけで、住宅ローンをあきらめる必要はありません。ただし、「楽勝」でもありません。確かめられることを数字で確かめてから申し込むのが近道です。
- フラット35の申込条件(2026年4月1日現在)に、職業、勤続年数、最低年収の決まりはない
- 中心になるのは総返済負担率。年収400万円未満は30%以下、400万円以上は35%以下
- 車のローンやリボ払いも数える。月30,000円の返済で、上限の目安は約730万円下がる
- 年収は前年の住民税納税証明書等の支払給与の総額。固定給と歩合給を分ける書き方は公表条件にない
- 転職直後は、転職後の収入を支給月数で割り戻して年収とみなす。パートから正社員も転職扱い
- 2026年9月のフラット35の最も多い金利は年3.460%
- 住宅ローン控除は年末残高の0.7%。2026年の新築入居は省エネ性能で借入限度額が変わる
- 歩合給や隔日勤務の審査での扱いは公表されていない。申し込む金融機関に聞く
条件と金利、控除の数字は、ここに書いた2026年9月24日の時点のものです。金利は毎月、控除の制度は税制改正で変わります。申し込むときは、機構と国税庁のページで最新の数字を確かめてください。女性の働き方と年収は女性のタクシー運転手の記事にまとめています。